Wer sich mit dem Thema Aktien und Börse erstmals befasst, fühlt sich oft von der Fülle an Informationen erschlagen. Wie soll man denn nun mit Aktien oder ETFs beginnen und wie findet man den Einstieg? Genau diese Frage beantworte ich in diesem Artikel. Ich stelle dir hier ein mögliches Basis-Depot vor, sozusagen ein Starterdepot: zwei ETFs, ein Sparplan, fertig.
Einen Beitrag zum Thema Basis-Depot unter ESG-/Nachhaltigkeitskriterien findest du übrigens hier.
Wie könnte man also anfangen, wenn man sich bisher kaum mit Aktien oder ETFs beschäftigt hat? Ein guter Start gelingt oft mit einem oder mehreren ETFs. Denn ein ETF ist ein Fonds, der viele Aktien, also Anteile an Unternehmen, gleichzeitig abdeckt und so, je nach Produkt, automatisch für eine breite Streuung sorgt. Du musst dich also nicht mit einzelnen Unternehmen beschäftigen und trotzdem ist dein Geld auf Hunderte oder Tausende Firmen verteilt.
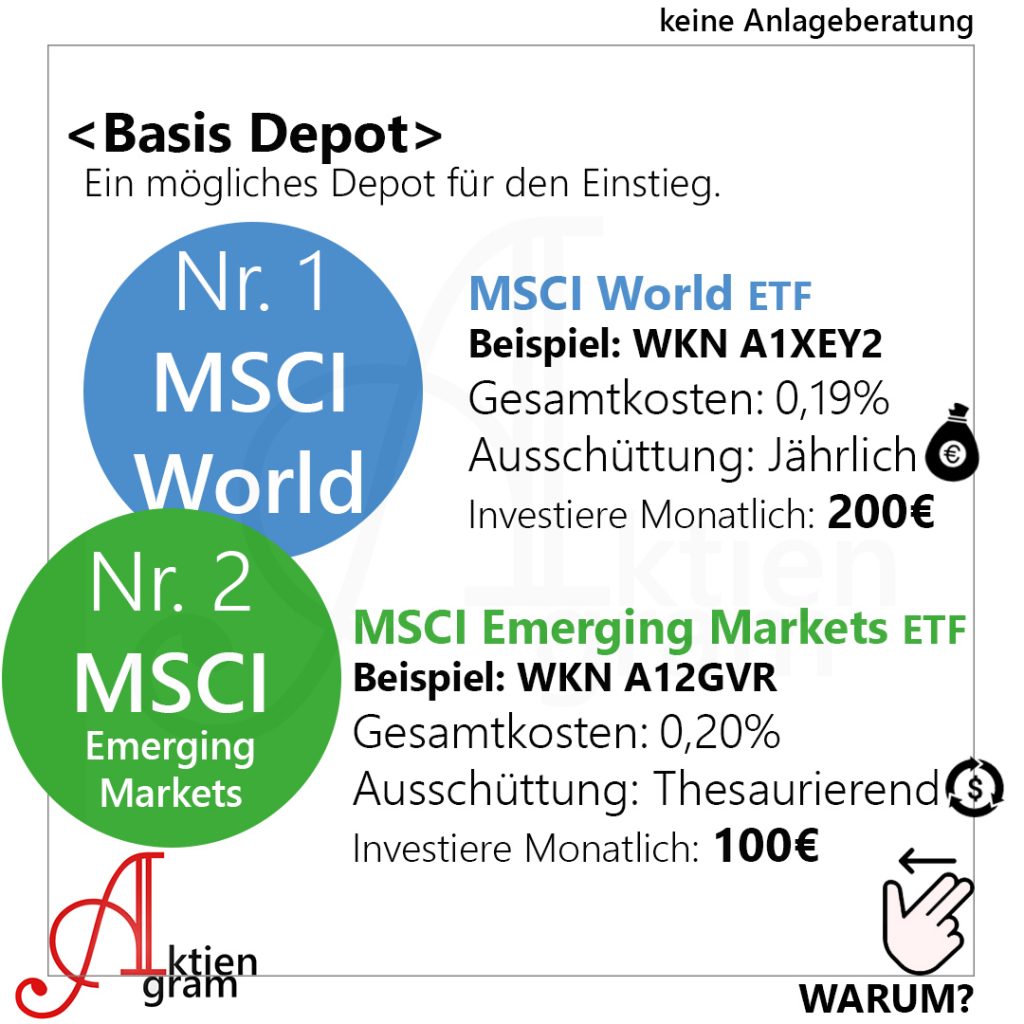
Das Starterdepot auf einen Blick 👀
| ETF | Index | Anteil | Bei 300 € Sparrate | Beispiel-WKN |
|---|---|---|---|---|
| Nr. 1: Welt-ETF | MSCI World (Industrieländer) | 70 % | 210 € | A1XEY2 |
| Nr. 2: Schwellenländer-ETF | MSCI Emerging Markets | 30 % | 90 € | A12GVR |
Die beiden WKNs sind Beispiele, mit denen ich selbst gearbeitet habe. Es gibt von jedem Index ETFs verschiedener Anbieter, die sich in Kosten und Ausschüttungsart unterscheiden. Worauf du bei der Auswahl achten kannst, erkläre ich weiter unten.
Nr. 1: MSCI World, der Welt-Index 🌍
Der MSCI World ist ein Aktienindex, der die Entwicklung von rund 1.400 Aktien aus 23 Industrieländern abbildet. Er gilt als einer der wichtigsten Aktienindizes weltweit und wird vom US-amerikanischen Finanzdienstleister MSCI herausgegeben. Die einzelnen Aktiengesellschaften werden darin nach ihrer jeweiligen Streubesitz-Marktkapitalisierung gewichtet. Das bedeutet auch: Große US-Unternehmen machen einen erheblichen Teil des Index aus, weil sie an der Börse am meisten wert sind.
So weit so gut, für mein Beispiel habe ich bewusst einen ausschüttenden MSCI World gewählt, also wird hier regelmäßig eine Dividende gezahlt. Damit möchte ich ein Verständnis dafür vermitteln, was eine Dividendenausschüttung ist, wie sie abläuft und wie sie sich im Depot darstellt.
Nr. 2: Emerging Markets, die Schwellenländer 🌏
Der MSCI Emerging Markets Index ist ein Aktienindex, der die Entwicklung an den Börsen der wichtigsten Schwellenländer anhand von rund 1.200 Aktienwerten widerspiegelt. Er wird ebenso wie der MSCI World Index vom US-amerikanischen Finanzdienstleister MSCI herausgegeben.
Der MSCI World Index enthält keine Schwellenländer, darunter auch große Volkswirtschaften wie China, Indien oder Taiwan. Mit einem Emerging-Markets-ETF kannst du genau diese Märkte abdecken und so am erwarteten Wachstum in den kommenden Jahrzehnten teilhaben. Schwellenländer schwanken stärker als Industrieländer, deshalb bekommen sie im Starterdepot den kleineren Anteil.

Warum 70 zu 30? ⚖️
Die Aufteilung 70 % Industrieländer und 30 % Schwellenländer ist ein verbreiteter Richtwert, kein Naturgesetz. Sie orientiert sich grob an der Wirtschaftsleistung der beiden Regionen und gewichtet die Schwellenländer damit stärker, als es ihre reine Börsenkapitalisierung tun würde. Wer es ruhiger mag, nimmt 80 zu 20 oder 90 zu 10. Wer die Schwellenländer ganz weglässt, hat mit einem reinen MSCI-World-ETF ebenfalls ein solides Starterdepot. Wichtiger als die exakte Quote ist, dass du sie einmal festlegst und dann dabei bleibst.
Konkretes Beispiel 🧮
Nehmen wir an, du möchtest einen monatlichen Sparplan über 300 Euro anlegen. Damit investierst du jeden Monat diesen Betrag in Aktien und kannst von der Entwicklung am Aktienmarkt partizipieren. Das Geld soll dabei möglichst langfristig und breit gestreut investiert werden, ohne dass du dich mit einzelnen Unternehmen im Detail befassen musst.
Die Vorgehensweise
- Ein Sparplan auf einen MSCI World ETF, z. B. mit der WKN A1XEY2, in Höhe von 210 €.
- Ein Sparplan auf einen MSCI Emerging Markets ETF, z. B. mit der WKN A12GVR, in Höhe von 90 €.
Das war’s! Beide Sparpläne laufen automatisch, du musst nichts weiter tun. Die 300 € sind natürlich nur ein Beispiel. Mit 50 € im Monat funktioniert das Prinzip genauso, die Aufteilung bleibt 70 zu 30.
Diese beiden ETFs kannst du beispielsweise ohne zusätzliche Gebühren bei der Scalable Capital* monatlich besparen.
+ 2,60 % Zinsen p.a. aufs Tagesgeld
kostenfreie Depotführung & Sparpläne
Bitte beachte die Risikohinweise.*
Echtgeld-Depot 📈
Exemplarisch habe ich dieses Depot einmal mit dem Portfolio Tracking Tool Parqet* abgebildet. Das Beispieldepot startet am 01.01.2016 mit einer einmaligen Investition von 3.000 € in den MSCI-World-ETF und von 1.000 € in den Emerging-Markets-ETF. Über die Zeit kannst du hier also immer live verfolgen, wie sich das Depot entwickelt.
Darf es etwas mehr sein?
Zusätzlich habe ich ein erweitertes („extended“) Basisdepot aus Branchen-ETFs und einem World-Produkt erstellt. Hier wurde zum 01.01.2018 mit dem Aufbau begonnen. In jede Branchenposition wurden 1.000 € und in den MSCI All Country World 3.000 € investiert. Das Depot kannst du dir ebenfalls jederzeit live und in Echtzeit anschauen.
Je nach Risikopräferenz und persönlicher Anlagestrategie kann es eine geeignete Möglichkeit sein, sein Basisdepot um weitere Branchen zu ergänzen, ohne dabei auf Einzelwerte (Einzelaktien) setzen zu müssen, um das Risiko zu streuen. Die Basisdepots dienen lediglich der Veranschaulichung und stellen keine Anlageberatung dar.
Darf es etwas weniger sein?
Das ist definitiv auch möglich! Mit Produkten wie FTSE All-World- oder MSCI-ACWI-ETFs kannst du bereits mit nur einem ETF die gesamte Welt in deinem Depot abdecken. Dazu findest du hier weitere Informationen:
Ausschüttend oder thesaurierend? 💶
Bei fast jedem ETF gibt es zwei Varianten. Ein ausschüttender ETF zahlt dir die Dividenden der enthaltenen Unternehmen aufs Verrechnungskonto aus, meist ein- bis viermal im Jahr. Ein thesaurierender ETF legt die Dividenden automatisch wieder im Fonds an, der Anteilspreis steigt entsprechend.
Für den Vermögensaufbau ist der Thesaurierer bequemer, weil du dich um die Wiederanlage nicht kümmern musst. Für den Einstieg mag ich den Ausschütter trotzdem: Die erste Dividendengutschrift macht greifbar, dass hinter dem ETF echte Unternehmen stehen, die Gewinne erwirtschaften. Das motiviert, dabeizubleiben. Steuerlich nehmen sich beide Varianten seit der Investmentsteuerreform wenig, denn auch beim Thesaurierer fällt jedes Jahr die Vorabpauschale an. Bei beiden gilt die Teilfreistellung: 30 % der Erträge aus Aktien-ETFs bleiben steuerfrei.
Was du außer den ETFs noch brauchst 🧰
- Ein Depot. Bei den meisten Neobrokern und Direktbanken sind Depotführung und ETF-Sparpläne kostenlos. Welche Depots ich selbst nutze, zeige ich unter Meine Depots.
- Einen Freistellungsauftrag. Bis 1.000 € Kapitalerträge im Jahr (2.000 € bei Zusammenveranlagung) bleiben steuerfrei, aber nur, wenn du den Auftrag beim Broker einrichtest. Wie du ihn auf mehrere Depots verteilst, rechnet dir mein Freibetrags-Optimierer aus.
- Ein Backup. Bevor der erste Sparplan läuft, sollte ein Notgroschen auf dem Tagesgeld liegen. Warum ich Depot, Backup und Cashreserve strikt trenne, erkläre ich in Cash-Aufteilung: 3 Geld-Töpfe.
- Zeit. Ein Starterdepot ist auf Jahrzehnte angelegt. Kursschwankungen in den ersten Jahren gehören dazu und sind kein Grund, den Sparplan zu stoppen.
Sparpläne für Einzelaktien?
Häufig werden dann folgende „Folgefragen“ gestellt: Was ist mit Sparplänen für einzelne Aktien? Welchen Mehrwert hat das? Ist das nicht riskanter als ETFs? Meine Ansicht dazu ist: Es gibt unzählige Argumente „für und wider“. Am Anfang finde ich persönlich ETF-Sparpläne sehr gut. Es kommt dann ganz darauf an, wie viel Spaß dir das Thema Börse und Aktien allgemein macht, wie viel Zeit du investieren möchtest und was dich motiviert.
In dem Artikel „Über mich“ habe ich dazu bereits ein paar Zeilen geschrieben: „Seit ich mein eigenes Geld verdiene, investiere ich jeden Monat einen Teil davon über Wertpapier-Sparpläne. Früher waren das hauptsächlich Fonds-Sparpläne. In den letzten Jahren habe ich diese nach und nach verkauft und auf ETF- und Aktien-Sparpläne umgestellt.“
In meinem persönlichen Fall ist es so, dass ich mich gerne mit einzelnen Unternehmen beschäftige, mir ihre Geschäftsmodelle anschaue und sehr viel Zeit in dieses Thema investiere. (Natürlich auch noch einmal vermehrt durch mein Projekt mit Aktiengram.) Wie ich dabei vorgehe, liest du in Dividendenstrategie: So finde ich Aktien für mein Dividenden-Depot.
Bücher zum Start 📚
Zu diesem Thema habe ich selbst ein Buch mit dem Titel „Aktien-Life-Balance“ veröffentlicht, das inzwischen in der 5. Auflage erschienen ist. Wenn du gerne liest, kann ich dir dieses Buch zum Einstieg sehr empfehlen. Es gibt auch eine Fassung als Hörbuch.
Häufige Fragen zum Starterdepot ❓
Weniger, als viele denken. Bei den meisten Brokern starten ETF-Sparpläne ab 1 € oder 25 € im Monat. Wichtiger als der Betrag ist die Regelmäßigkeit. Mit 50 € monatlich in der Aufteilung 70 zu 30 hast du dasselbe Starterdepot wie mit 300 €, nur kleiner.
Ja. Mit einem ETF auf den FTSE All-World oder den MSCI ACWI deckst du Industrie- und Schwellenländer in einem Produkt ab. Das ist die 1-ETF-Strategie. Das Zwei-ETF-Starterdepot hat den Vorteil, dass du die Gewichtung der Schwellenländer selbst bestimmst.
Für den Start ist das zweitrangig. Achte auf eine niedrige Gesamtkostenquote (TER), ein Fondsvolumen von mindestens 100 Mio. € und darauf, dass der ETF bei deinem Broker sparplanfähig ist. Ob iShares, Vanguard, Xtrackers oder ein anderer Anbieter, macht bei gleichem Index langfristig kaum einen Unterschied.
Möglichst selten. Einmal im Jahr zu prüfen, ob die Aufteilung noch ungefähr 70 zu 30 ist, reicht völlig. Weicht sie deutlich ab, kannst du die Sparraten für einige Monate anpassen, statt zu verkaufen. Anlass für größere Änderungen sind Veränderungen in deinem Leben, nicht Schlagzeilen an der Börse.
Fazit: Klein anfangen, dranbleiben
Ein Starterdepot muss nicht kompliziert sein. Zwei ETFs, eine feste Aufteilung, ein monatlicher Sparplan, und der wichtigste Teil ist erledigt. Alles Weitere, ob Branchen-ETFs, Einzelaktien oder eine Dividendenstrategie, kannst du später ergänzen, wenn du Lust darauf hast. Oder du bleibst einfach bei den zwei ETFs. Auch das ist eine vollwertige Strategie.
Womit hast du angefangen? Schreib es mir gerne in die Kommentare.
Der Artikel erschien erstmalig im Januar 2021 und wurde zuletzt im September 2026 aktualisiert.
Hat dir der Beitrag geholfen? Unterstütze hier meine Arbeit mit Aktiengram. Danke!
Aktiengram • Social Media
📀 Disclaimer: Das Investieren in Wertpapiere ist mit Risiken verbunden. Ihr handelt immer auf eure eigene Verantwortung! Bitte betreibt dabei immer eure eigene Recherche. Das gilt sowohl für Gebühren, Kennzahlen als auch für die Qualität von Aktien, Anleihen, ETFs und sonstigen Wertpapieren. Die genannten Informationen oder Kennzahlen wurden nach bestem Wissen und Gewissen notiert. Dabei besteht keine Garantie auf Richtigkeit oder Aktualität der Daten. Die genannten Informationen stellen keine Anlageberatung, keine Anlageempfehlung und auch keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzprodukten dar. Es handelt sich zu keinem Zeitpunkt um eine Anlageberatung, Empfehlung, Steuerberatung oder sonstige fachliche Beratung.
Bei mit Stern (*) markierten Links handelt es sich um Affiliate-Links. Durch Nutzung dieser Links entstehen weder Nachteile noch Mehrkosten. Einige Anbieter ermöglichen dadurch sogar verbesserte Konditionen oder exklusive Boni und Prämien.
Wenn man mit seinen physischen Depots teilweise ins Ausland expandieren möchte,
gibt es relativ unkomplizierte Depoteröffnungs-Möglichkeiten:
USA: z.B. TD Ameritrade (demnächst als Schwab): keine Depotgebühren, keine Kommissionen für Aktien und ETFs. Man kann U.S.-domizilierte ETFs kaufen, die man in EU meist nicht so einfach handeln kann.
Singapur: z.B. POEMS.
Hong Kong: Monex Boom (japanische Firma). Mainland-China Aktien und neu auch in China domizilierte ETFs handelbar, ebenso Taiwan. Schade, dass man (noch) nicht die Mainland-China-Aktien des Shanghai Star Market (erste 3 Ziffern des stock codes =688) und des ChiNext Market (erste 3 Ziffern des stock codes = 300) handeln kann. Monex Boom hat sehr guten Servie, Gebühren vergleichsweise gering.