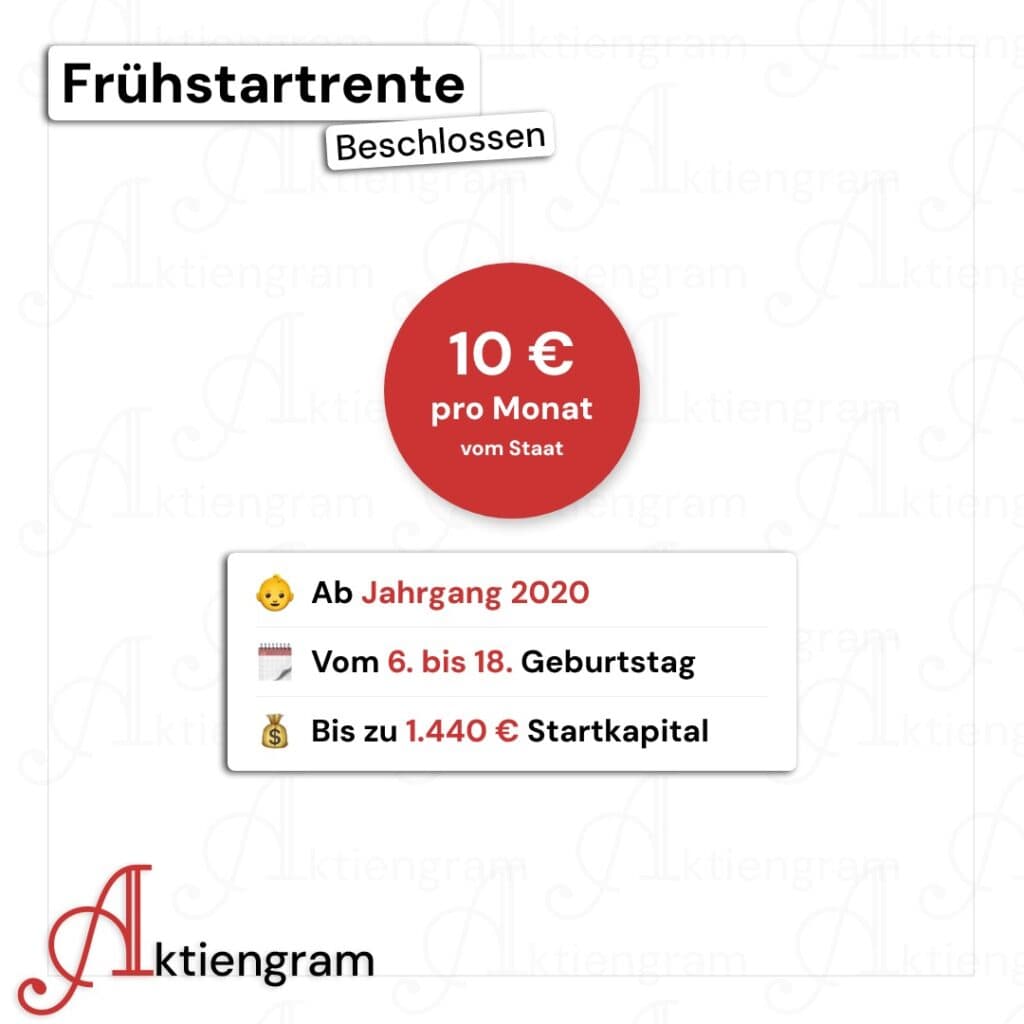
Der Bundestag hat heute, am 16. Oktober 2026, die Frühstartrente beschlossen. Der Staat zahlt damit für Kinder 10€ im Monat in ein Depot fürs Alter. Viele Eltern fragen sich jetzt: Bekommt mein Kind das Geld? Muss ich etwas beantragen? Und was passiert, wenn ich erstmal gar nichts mache?
💡 Kurz gesagt: Die Frühstartrente gibt es für Kinder ab Jahrgang 2020, vom 6. bis zum 18. Geburtstag. Du musst jetzt noch nichts tun, das Geld geht nicht verloren. Der Artikel wird laufend aktualisiert.
Was ist die Frühstartrente?
Die Frühstartrente ist ein Startkapital vom Staat für die Altersvorsorge deines Kindes. Vom 6. bis zum 18. Geburtstag zahlt der Staat jeden Monat 10€ ein. Das Geld wird am Kapitalmarkt angelegt und ist für die Rente gedacht.
Über zwölf Jahre kommt so zusammen:
12 Jahre × 12 Monate × 10€ = 1.440€
Ausgezahlt wird frühestens ab dem 65. Geburtstag. Für Führerschein, Studium oder das erste Auto ist das Geld also nicht gedacht.
Welche Kinder bekommen die Frühstartrente?
Gefördert werden Kinder, die mit ihrem ersten Wohnsitz in Deutschland gemeldet sind und eine Steuer-ID (Steuer-Identifikationsnummer) haben. Die bekommt fast jedes Kind automatisch nach der Geburt.
Los geht es nicht für alle Kinder auf einmal, sondern Jahrgang für Jahrgang. Den Anfang macht der Jahrgang 2020, also die Kinder, die 2026 sechs Jahre alt werden. Für sie wird die Förderung für 2026 rückwirkend nachgeholt. Ab 2027 kommt jedes Jahr der nächste Jahrgang dazu.
| Geburtsjahr | Förderung startet |
|---|---|
| 2019 und früher | keine Förderung |
| 2020 | 2026 (rückwirkend) |
| 2021 | 2027 |
| 2022 | 2028 |
| 2023 | 2029 |
| 2024 | 2030 |
| 2025 | 2031 |
| 2026 | 2032 |
Das Geld gibt es jeweils ab dem Monat des 6. Geburtstags bis zum Monat vor dem 18. Geburtstag.
Heißt aber auch: Ist dein Kind 2019 oder früher geboren, bekommt es keine Frühstartrente. Bei Geschwistern kann es also sein, dass das jüngere Kind gefördert wird und das ältere nicht. Genau das ist einer der größten Kritikpunkte am Gesetz.
Muss ich die Frühstartrente beantragen?
Nein. Es gibt zwei Wege, und bei beiden musst du keinen eigenen Antrag stellen.
Weg 1: Du eröffnest einen Vertrag für dein Kind
Du schließt bei einer Bank oder einem Broker einen Vertrag auf den Namen deines Kindes ab. Das ist ein sogenanntes Standarddepot, also ein einfacher Sparplan für die Altersvorsorge mit festen Regeln. Ein normales Junior-Depot reicht dafür nicht, es muss ein zertifizierter Vertrag sein.
Der Anbieter beantragt die Förderung dann für dich bei der Deutschen Rentenversicherung Bund. Das Geld kommt alle drei Monate rückwirkend direkt in den Vertrag, nicht auf dein Konto.
Pro Kind gibt es nur einen geförderten Vertrag. Den Anbieter wechseln kannst du trotzdem, dabei wird das ganze Guthaben übertragen.
Weg 2: Du machst erstmal nichts
Schließt du keinen Vertrag ab, legt der Staat die 10€ im Monat trotzdem an. Dafür gibt es ab dem 1. Januar 2028 einen eigenen Topf, das Sondervermögen Frühstartrente. Verwaltet wird es von der Deutschen Bundesbank. Die Beträge für 2026 und 2027 werden dort nachgeholt.
Kein Grund zur Sorge also, wenn du jetzt noch nichts unternimmst. Das Geld für dein Kind geht dadurch nicht verloren.
Wie legt die Bundesbank das Geld an?
Hier hat der Finanzausschuss kurz vor der Abstimmung nachgeschärft. Im Entwurf stand nur, dass das Geld „global diversifiziert“ angelegt werden soll. Jetzt legt die Bundesbank das Geld „ausschließlich in breit diversifizierte globale Aktien oder Aktienfonds“ an. Ziel ist, für die Kinder langfristig möglichst viel Vermögen aufzubauen.
Eine Garantie gibt es dabei nicht. Fällt der Wert, gleicht der Staat die Verluste nicht aus.
Das Geld bleibt im Topf, bis es als Startkapital in einen eigenen Vertrag für dein Kind übertragen wird. Das geht bis zum 35. Geburtstag. Ab 18 entscheidet dein Kind darüber selbst. Wird das Geld bis dahin nicht abgerufen, fällt es zurück an den Bund. Vorher muss es eine Info geben, spätestens drei Monate vor diesem Termin.
| Eigener Vertrag | Topf der Bundesbank | |
|---|---|---|
| Wer legt an? | dein Anbieter | Deutsche Bundesbank |
| Anlage | nach den Regeln des Standarddepots | nur breit gestreute globale Aktien und Aktienfonds |
| Eigene Einzahlungen | bis 6.840€ im Jahr | nicht möglich |
| Start | sobald es zertifizierte Angebote gibt | 1. Januar 2028 |
| Garantie | keine | keine |
Kann ich selbst etwas einzahlen?
Ja, aber nur mit einem eigenen Vertrag. Eltern, Großeltern oder andere können bis zu 6.840€ im Jahr zusätzlich einzahlen. Das sind 570€ im Monat.
Für Einzahlungen von dir oder den Großeltern gibt es keine Förderung, und ihr könnt sie auch nicht von der Steuer absetzen. Der Vorteil: Die Erträge bleiben bis zur Auszahlung steuerfrei. Dafür ist das Geld genauso wie die Förderung bis zur Rente gebunden.
Was kostet die Frühstartrente?
Auf das Geld aus der Frühstartrente dürfen bis zur Auszahlung keine Abschluss- und Vertriebskosten erhoben werden. Laufende Kosten gibt es aber. Beim Standarddepot sind die Effektivkosten (alle laufenden Kosten zusammen, zum Beispiel für Verwaltung und Fonds) auf 1 % im Jahr gedeckelt.
Wichtig: Das Verbot von Abschluss- und Vertriebskosten gilt nur für den Teil aus der Frühstartrente. Im Entwurf galt es noch für den ganzen Vertrag bis 18. Der Finanzausschuss hat das geändert. Auf deine eigenen Einzahlungen können Anbieter solche Kosten also verlangen. Schau dir das vor dem Abschluss genau an.
Wie viel kann aus 10€ im Monat werden?
Ein Rechenbeispiel. Annahme: 6 % Rendite pro Jahr vor Kosten. Das ist eine Annahme, keine Garantie. Ich rechne mit 10€ im Monat vom 6. bis zum 18. Geburtstag. Danach bleibt das Geld ohne weitere Einzahlungen bis 65 liegen.
| 6 % pro Jahr | 5 % pro Jahr (6 % minus 1 % Kosten) | |
|---|---|---|
| Eingezahlt | 1.440€ | 1.440€ |
| Mit 18 | rund 2.090€ | rund 1.960€ |
| Mit 65 | rund 32.300€ | rund 19.400€ |
Ein Prozentpunkt Kosten macht über 59 Jahre also fast 13.000€ aus. Deshalb lohnt es sich, später die Kosten der Anbieter genau zu vergleichen. Und denk dran: Wegen der Inflation sind 32.300€ in 59 Jahren deutlich weniger wert als heute.
Woher kommen die 53.000€ von Klingbeil?
Finanzminister Lars Klingbeil hat gesagt, aus der Förderung könnten bis zur Rente rund 53.000€ werden. Mit 20€ Zuzahlung im Monat von Eltern oder Großeltern sogar rund 160.000€. Kurz nachgerechnet: Das kommt hin, wenn man mit 7 % Rendite pro Jahr rechnet, ohne Kosten und mit den 20€ Zuzahlung nur bis zum 18. Geburtstag. Das ist eher optimistisch. Mit 6 % sind es rund 32.300€ bzw. rund 97.000€.
Wann und wie wird die Frühstartrente ausgezahlt?
Frühestens ab dem 65. Geburtstag, als lebenslange Rente oder als Auszahlplan. Eine Ausnahme gibt es für die eigene Immobilie: Das Geld darf auch für selbst genutztes Wohneigentum eingesetzt werden. Vorher kommt man nicht ran. Das Geld kann auch nicht gepfändet oder beliehen werden.
Während der Ansparphase ist alles steuerfrei. Versteuert wird erst bei der Auszahlung, mit dem persönlichen Steuersatz im Alter. Der Teil aus der Förderung wird dabei voll besteuert. Bei eigenen Einzahlungen wird in der Regel nur die Hälfte des Gewinns besteuert.
Und falls das Schlimmste passiert: Stirbt ein Kind vor dem 18. Geburtstag, muss die Förderung nicht zurückgezahlt werden. Auch das hat der Finanzausschuss noch geändert.
Frühstartrente oder Junior-Depot?
Die Frühstartrente ersetzt kein Junior-Depot (ein Depot auf den Namen deines Kindes, das du als Elternteil verwaltest). Beides hat einen anderen Zweck.
| Frühstartrente | Junior-Depot | |
|---|---|---|
| Geld vom Staat | 10€ im Monat | keins |
| Zugriff | frühestens ab 65 | ab 18 gehört das Geld frei deinem Kind |
| Steuern | steuerfrei bis zur Auszahlung, dann versteuert | Kind nutzt eigene Freibeträge, zum Beispiel den Sparer-Pauschbetrag von 1.000€ |
| Anlage | nach den Regeln des Standarddepots | freie Wahl von ETFs und Aktien |
Willst du für Führerschein, Ausbildung oder Studium sparen, ist ein Junior-Depot flexibler. Die Frühstartrente ist ein Baustein nur für die Rente. Du kannst beides parallel nutzen. Einen Überblick findest du in meinem Artikel Junior-Depots im Überblick.
Welche Anbieter bieten die Frühstartrente an?
Noch keiner. Die Verträge müssen erst zertifiziert werden, und das Gesetz ist noch nicht endgültig durch. Scalable Capital hat bereits angekündigt, die Frühstartrente anbieten zu wollen. Mehr dazu in meinem Artikel Das plant Scalable Capital für das Altersvorsorgedepot. Sobald Anbieter Konditionen nennen, ergänze ich sie hier.
Ab 18 kann dein Kind den Vertrag selbst weiterführen. Wie die geförderte Altersvorsorge für Erwachsene funktioniert, liest du in meinem Überblick zum Altersvorsorgedepot.
Wie geht es jetzt weiter?
Der Bundesrat muss dem Gesetz noch zustimmen. In Kraft treten soll es am 1. Januar 2027. Der Topf bei der Bundesbank startet am 1. Januar 2028. Anbieter, die technisch noch nicht so weit sind, haben bei der Datenübermittlung teilweise bis Ende 2027 Zeit. Rechne also nicht damit, dass schon im Januar 2027 Geld im Depot deines Kindes landet.
Fazit
Die Frühstartrente ist kein großer Betrag, aber ein Anfang. Viele Kinder kommen damit zum ersten Mal mit dem Kapitalmarkt in Berührung. Gleichzeitig ist das Geld bis zur Rente gebunden, und ältere Geschwister gehen leer aus.
Ein paar Tipps zum Mitnehmen:
- Du musst jetzt nichts tun. Das Geld für 2026 wird nachgeholt.
- Vergleiche die Kosten, sobald es Angebote gibt. 1 % klingt wenig, macht über Jahrzehnte aber viel aus.
- Für Ziele vor der Rente ist ein Junior-Depot das passendere Werkzeug.
- Liegt das Geld im Topf der Bundesbank, sollte es vor dem 35. Geburtstag in einen eigenen Vertrag. Sonst verfällt es.
Quellen: Deutscher Bundestag (Beschluss vom 16. Oktober 2026), Beschlussempfehlung des Finanzausschusses (Drucksache 21/8606), Gesetzentwurf der Bundesregierung (Drucksache 21/7864), hib Finanzausschuss und Haufe.
Häufige Fragen zur Frühstartrente
Der Staat zahlt 10€ im Monat, vom 6. bis zum 18. Geburtstag. Das sind insgesamt 1.440€ pro Kind.
Kinder ab Geburtsjahrgang 2020 mit erstem Wohnsitz in Deutschland und Steuer-ID. Der Jahrgang 2020 bekommt die Förderung rückwirkend für 2026, danach kommt jedes Jahr ein Jahrgang dazu. Kinder, die 2019 oder früher geboren sind, bekommen keine Frühstartrente.
Nein. Mit eigenem Vertrag beantragt der Anbieter die Förderung. Ohne Vertrag legt die Bundesbank das Geld ab 2028 gesammelt an, die Beträge davor werden nachgeholt.
Nein. Gefördert wird nur ein zertifizierter Altersvorsorgevertrag auf den Namen des Kindes, ein sogenanntes Standarddepot. Ein normales Junior-Depot reicht dafür nicht.
Frühestens ab dem 65. Geburtstag, als Rente oder Auszahlplan. Eine Ausnahme gibt es für selbst genutztes Wohneigentum.
Das Gesetz soll am 1. Januar 2027 in Kraft treten, der Bundesrat muss aber noch zustimmen. Der Topf bei der Bundesbank startet am 1. Januar 2028.
Hat dir der Beitrag geholfen? Unterstütze hier meine Arbeit mit Aktiengram. Danke!
Aktiengram • Social Media
📀 Disclaimer: Das Investieren in Wertpapiere ist mit Risiken verbunden. Ihr handelt immer auf eure eigene Verantwortung! Bitte betreibt dabei immer eure eigene Recherche. Das gilt sowohl für Gebühren, Kennzahlen als auch für die Qualität von Aktien, Anleihen, ETFs und sonstigen Wertpapieren. Die genannten Informationen oder Kennzahlen wurden nach bestem Wissen und Gewissen notiert. Dabei besteht keine Garantie auf Richtigkeit oder Aktualität der Daten. Die genannten Informationen stellen keine Anlageberatung, keine Anlageempfehlung und auch keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzprodukten dar. Es handelt sich zu keinem Zeitpunkt um eine Anlageberatung, Empfehlung, Steuerberatung oder sonstige fachliche Beratung.
Bei mit Stern (*) markierten Links handelt es sich um Affiliate-Links. Durch Nutzung dieser Links entstehen weder Nachteile noch Mehrkosten. Einige Anbieter ermöglichen dadurch sogar verbesserte Konditionen oder exklusive Boni und Prämien.