Es wird wieder Zeit für eine ETF-Vorstellung! Vanguard hat einen neuen Welt-ETF aufgelegt, der gerade viel Aufmerksamkeit bekommt: Seit dem 20. August 2026 ist der Vanguard FTSE Global All-Cap UCITS ETF an den deutschen und weiteren europäischen Börsen handelbar. Mit rund 10.100 abgedeckten Unternehmen und einer Gesamtkostenquote von nur 0,07 % pro Jahr ist er sowohl breiter als auch günstiger als der bekannte FTSE All-World aus dem eigenen Haus. Schauen wir ihn uns einmal genauer an!
💡 Info: Bei diesem ETF widersprechen sich die ETF-Portale aktuell besonders stark. Beim Fondsvolumen findet man Angaben zwischen 9 Mio. € und 1,47 Mrd. €, bei der Anzahl der Positionen zwischen 6.429 und 10.017. Ich nutze in diesem Artikel deshalb die Angaben von Vanguard selbst, Stand 31.08.2026.
Der Index dahinter
Abgebildet wird der FTSE Global All Cap Index. Er umfasst über 10.100 Unternehmen aus 49 Märkten und deckt rund 98 % der globalen investierbaren Marktkapitalisierung ab. Der Clou liegt in der Indexfamilie: FTSE All-World (Large und Mid Caps) plus FTSE Global Small Cap ergibt den FTSE Global All Cap. Der All-World ist also eine Teilmenge davon, beide nutzen dieselbe Länderklassifizierung, dieselben Free-Float-Regeln und denselben Review-Kalender. Die einzige Frage lautet damit: Sollen kleine Unternehmen mit ins Depot oder nicht?
- Thesaurierende Variante: ISIN: IE000VAHT5T0 WKN: A42B1M (Auflagedatum: 18. August 2026)
- Ausschüttende Variante: ISIN: IE000CVUM3N6 WKN: A42B1N (Auflagedatum: 18. August 2026)
Die Regeln auf einen Blick
Hier gibt es keine Filter, keine Scores und keine Ausschlüsse. Genau das ist der Punkt:
- Gewichtung nach Marktkapitalisierung im Streubesitz: Wer groß ist, bekommt viel Gewicht. Kein Cap, keine Gleichgewichtung.
- Large, Mid und Small Caps: Der Unterschied zum All-World sind rund 5.900 zusätzliche Small Caps.
- Industrie- und Schwellenländer: Beide sind enthalten, der Schwellenländeranteil liegt bei etwa 10 %.
- Keine Nachhaltigkeitskriterien: Wer ESG-Filter möchte, ist beim Vanguard ESG Global All Cap richtig, der allerdings 0,24 % kostet.
- Physisch, optimiert: Der ETF hält aktuell 6.429 Aktien statt aller Indexmitglieder, kauft also eine repräsentative Auswahl (Sampling).
- Steuerlich ein Aktienfonds: Vanguard weist eine Mindestkapitalbeteiligungsquote von 80 % aus, damit greift die Teilfreistellung von 30 %.
Aktuelle Top 10 Aktien
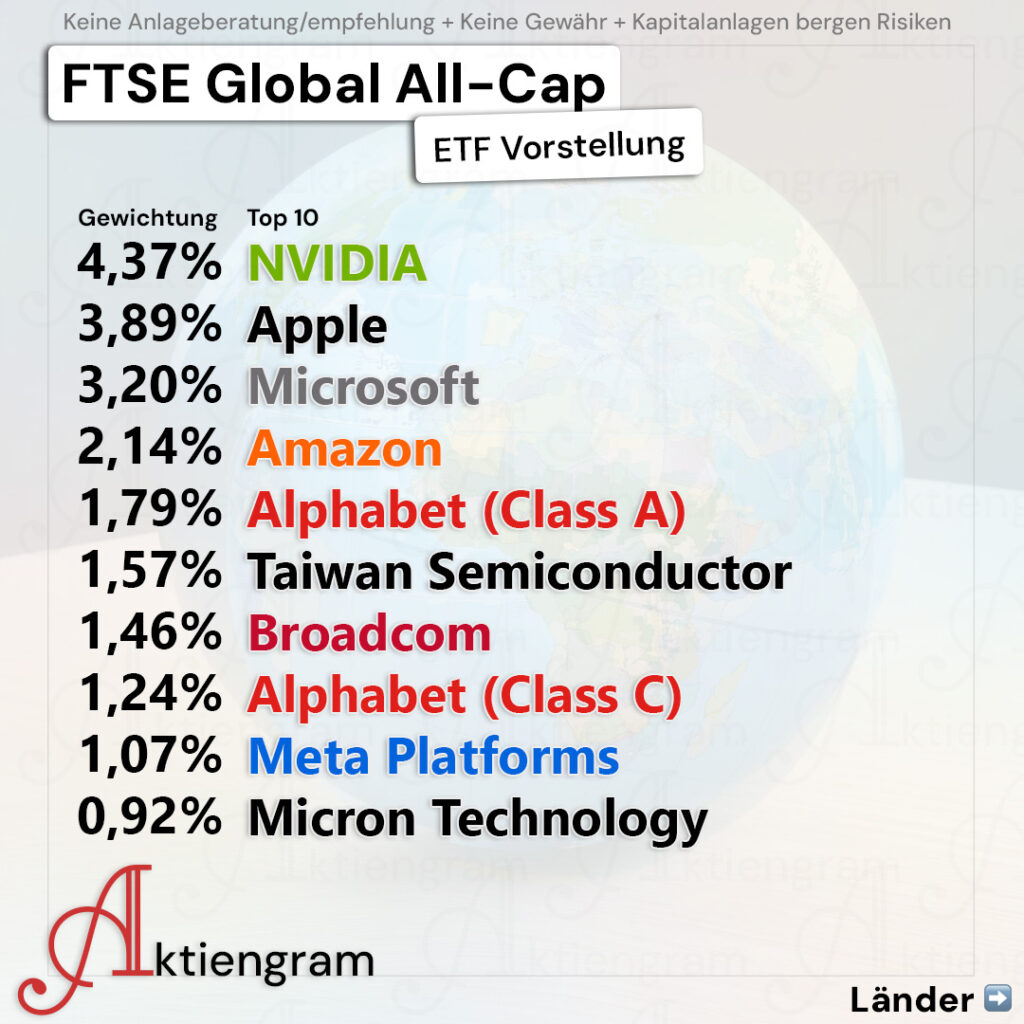
Die Top 10-Positionen machen rund 21,7 % des ETFs aus. Alphabet taucht dabei zweimal auf, weil die A- und die C-Aktien getrennt geführt werden.
| Platz | Logo | Name | ISIN | Gewichtung |
|---|---|---|---|---|
| 1 | NVIDIA | US67066G1040 | 4,37% | |
| 2 | Apple | US0378331005 | 3,89% | |
| 3 | Microsoft | US5949181045 | 3,20% | |
| 4 | Amazon | US0231351067 | 2,14% | |
| 5 | Alphabet (Class A) | US02079K3059 | 1,79% | |
| 6 | Taiwan Semiconductor | TW0002330008 | 1,57% | |
| 7 | Broadcom | US11135F1012 | 1,46% | |
| 8 | Alphabet (Class C) | US02079K1079 | 1,24% | |
| 9 | Meta Platforms | US30303M1027 | 1,07% | |
| 10 | Micron Technology | US5951121038 | 0,92% |
Interessant finde ich: Trotz über 6.000 Aktien im Fonds sitzen in den Top 10 dieselben Namen wie in jedem anderen Welt-ETF. Mehr Titel bedeuten eben nicht automatisch besonders große Veränderungen bei den am höchsten gewichteten Positionen.
Top 10 Länder
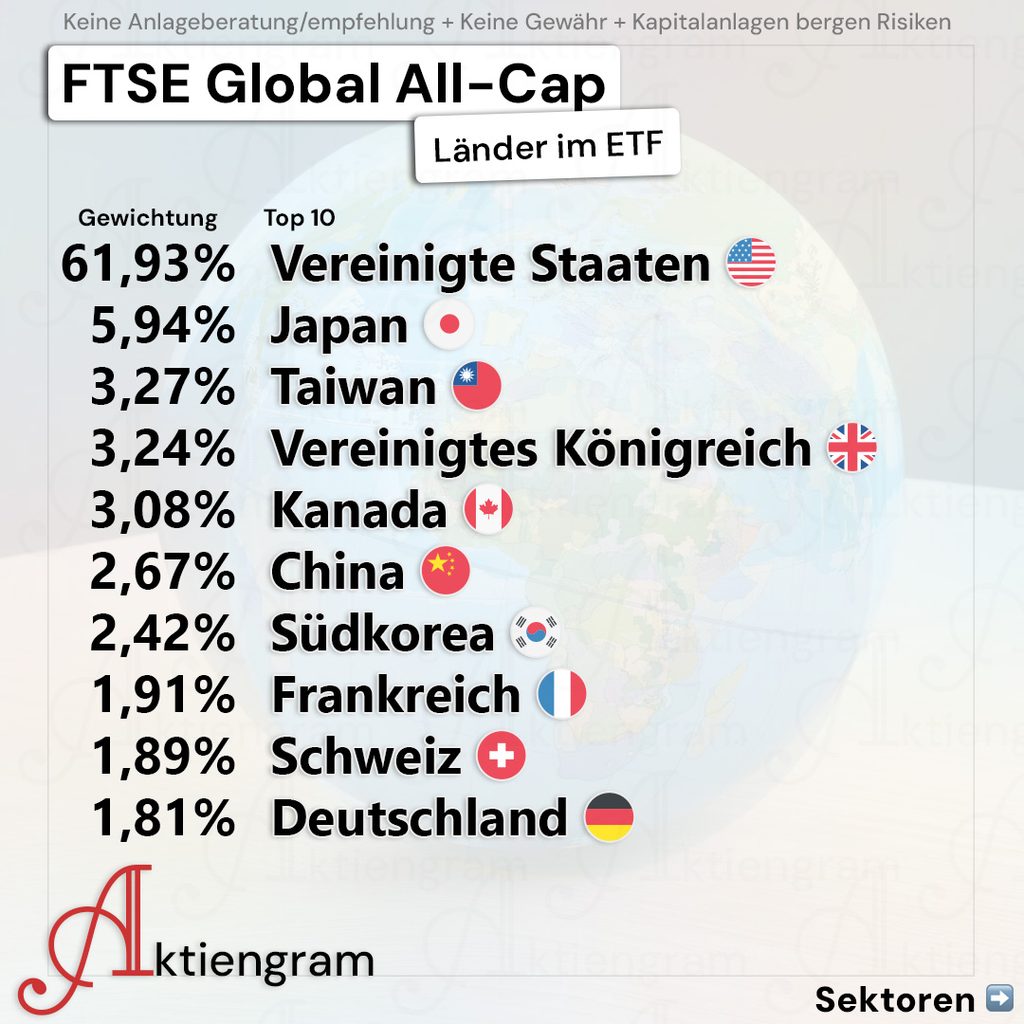
Die Top-10 Länder machen 88,2 % des ETFs aus.
| Platz | Flagge | Name | Gewichtung |
|---|---|---|---|
| 1 | USA | 61,93% | |
| 2 | Japan | 5,94% | |
| 3 | Taiwan | 3,27% | |
| 4 | Vereinigtes Königreich | 3,24% | |
| 5 | Kanada | 3,08% | |
| 6 | China | 2,67% | |
| 7 | Südkorea | 2,42% | |
| 8 | Frankreich | 1,91% | |
| 9 | Schweiz | 1,89% | |
| 10 | Deutschland | 1,81% |
Sektoren
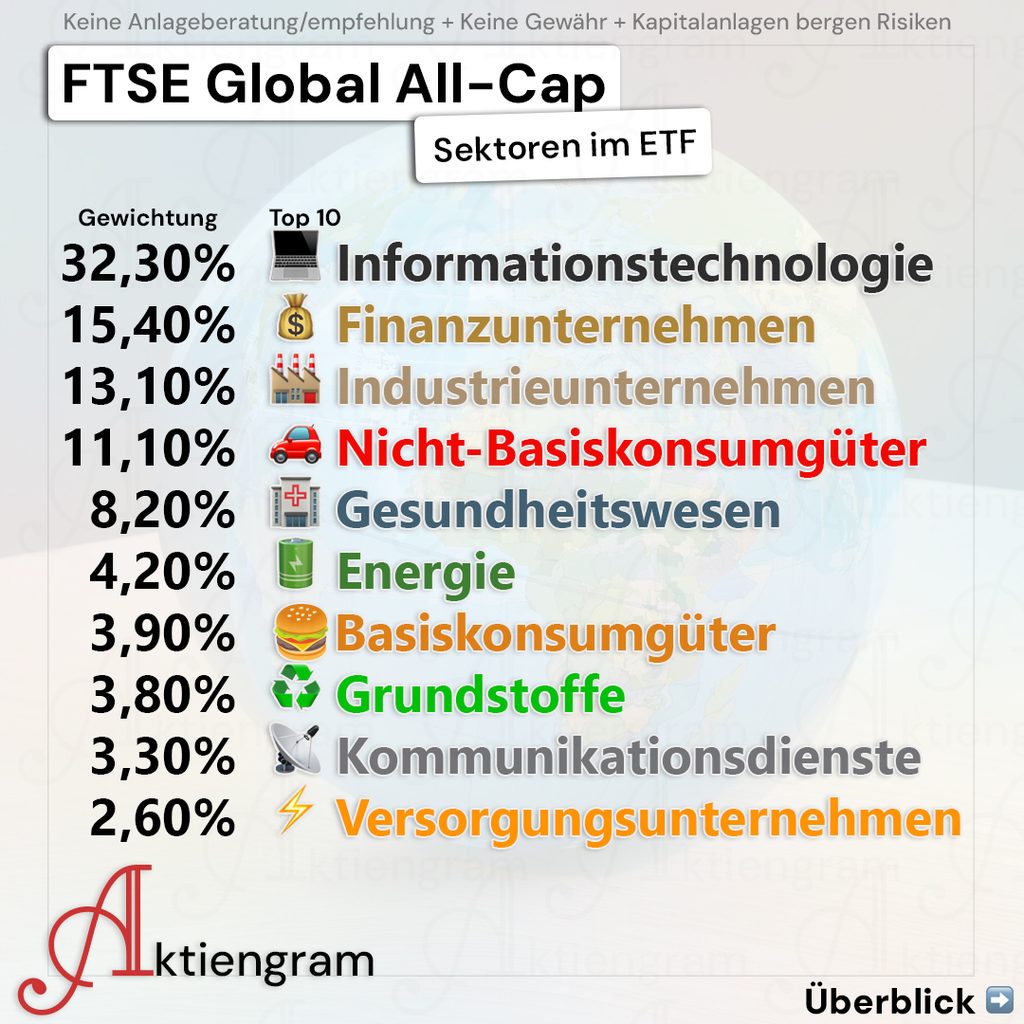
Achtung beim Vergleich mit anderen Vorstellungen hier im Blog: Vanguard verwendet die ICB-Klassifikation und nicht GICS. Die Kategorien heißen deshalb etwas anders.
| Platz | Icon | Name | Gewichtung |
|---|---|---|---|
| 1 | 💻 | Technologie (Technology) | 32,30% |
| 2 | 💰 | Finanzwesen (Financials) | 15,40% |
| 3 | 🏭 | Industrie (Industrials) | 13,10% |
| 4 | 🚗 | Nicht-Basiskonsumgüter (Consumer Discretionary) | 11,10% |
| 5 | 🏥 | Gesundheitswesen (Health Care) | 8,20% |
| 6 | 🔋 | Energie (Energy) | 4,20% |
| 7 | 🍔 | Basiskonsumgüter (Consumer Staples) | 3,90% |
| 8 | ♻️ | Grundstoffe (Basic Materials) | 3,80% |
| 9 | 📡 | Telekommunikation (Telecommunications) | 3,30% |
| 10 | ⚡️ | Versorgungsunternehmen (Utilities) | 2,60% |
| 11 | 🏠 | Immobilien (Real Estate) | 2,20% |
Stand: 31. August 2026
Ausschüttungspolitik
Die ausschüttende Variante zahlt quartalsweise, jeweils im März, Juni, September und Dezember. Die erste Ausschüttung steht schon fest: 0,0053 US-Dollar je Anteil, Ex-Tag war der 17. September 2026, ausgezahlt wird am 30. September 2026.
Zwei Dinge dazu: Der Betrag wirkt winzig, deckt aber nur die knapp sechs Wochen seit Auflage ab. Und in den Portalen findet man ihn als Euro-Wert von rund 0,0046 €. Das ist eine Umrechnung zum aktuellen Wechselkurs. Ausgeschüttet wird in US-Dollar, was am Ende auf deinem Konto landet, hängt also vom Kurs am Zahltag und von der Umrechnung deines Brokers ab.
Für eine belastbare Ausschüttungsrendite braucht es vier volle Quartale. Als grobe Richtung nennt Vanguard im Datenblatt eine Dividendenrendite des Portfolios von 1,5 %. Wichtig dabei: Diese Zahl bezieht sich auf die enthaltenen Aktien und nicht auf den ETF selbst. Als Dividendenstrategie ist ein Welt-ETF ohnehin nicht gedacht, dafür gibt es die Dividenden-ETFs.
Die thesaurierende Variante legt alle Erträge automatisch wieder an.
Sparplanfähigkeit & Überblick
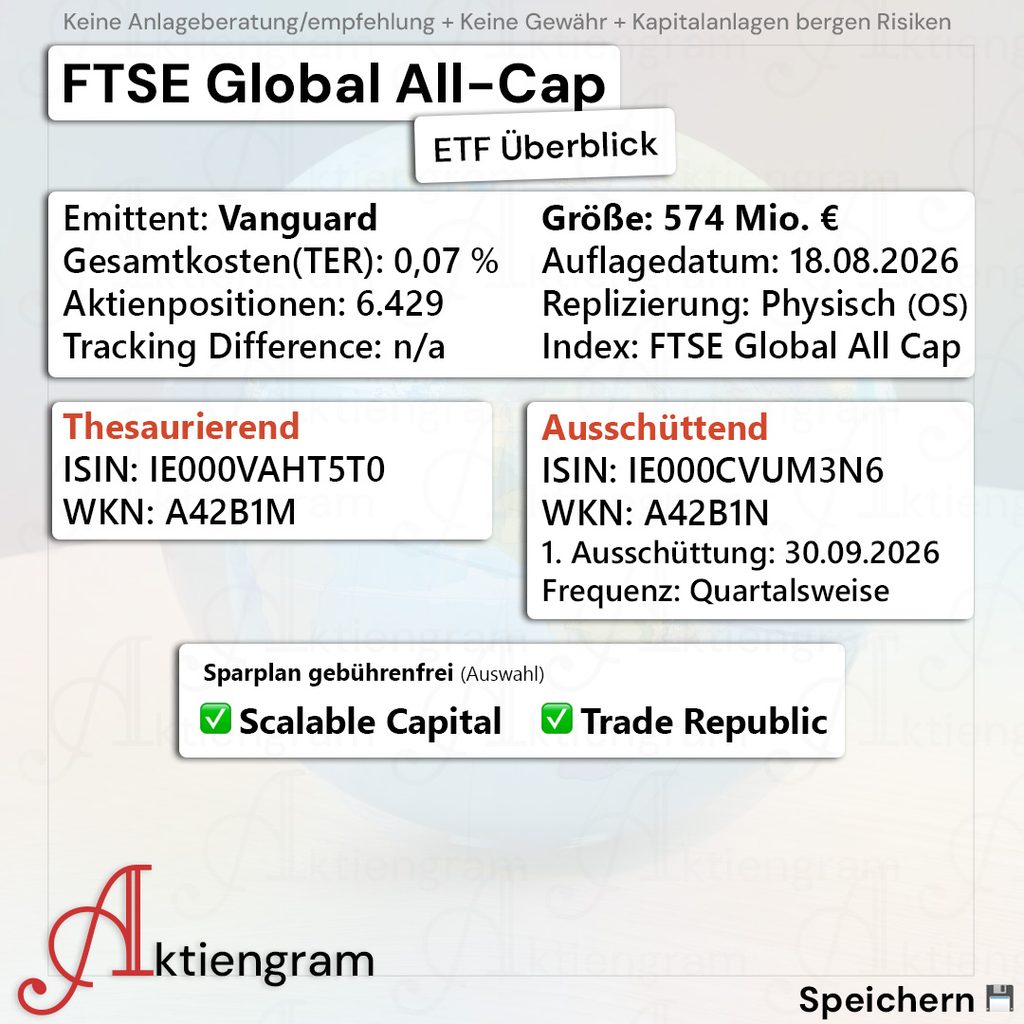
Laut Vanguard liegt das Fondsvolumen über alle Anteilsklassen bei 660 Mio. US-Dollar, davon entfallen 645 Mio. auf die thesaurierende Klasse. Die ausschüttende Variante ist also noch sehr klein. Für ein Produkt, das erst seit vier Wochen läuft, ist das trotzdem ein starker Start. Die 100-Millionen-Marke, ab der die Gefahr einer Schließung oder Verschmelzung deutlich sinkt, war schon nach wenigen Tagen erreicht.
Sparplanfähig ist der ETF zum Beispiel bei Scalable Capital* und Trade Republic*, jeweils ab 1 € im Monat und ohne Ordergebühr. Bei einigen Portalen steht aktuell noch „bei keinem Broker besparbar“, das ist nicht mehr aktuell.
Die wichtigsten Eckdaten:
- TER: 0,07 % p. a.
- Replikation: physisch, optimiert (Sampling)
- Anzahl Positionen: 6.429
- Fondsdomizil: Irland
- Fondswährung: USD
Vergleich zum Vanguard FTSE All-World
Das ist die Frage, die sich die meisten stellen dürften. Die Anzahl der im Index enthaltenen Unternehmen beträgt beim FTSE All-World ca. 4.265, beim FTSE Global All Cap über 10.100. Der All-World deckt rund 90 % der globalen investierbaren Marktkapitalisierung ab, der Global All Cap etwa 98 %. Länder und USA-Anteil sind dagegen fast identisch: Beide kommen auf rund 62 % USA und etwa 10 % Schwellenländer.
Und die Kosten? Da ist gerade ordentlich Bewegung drin. Vanguard hat die laufenden Kosten des FTSE All-World UCITS ETF zum 28. Juli 2026 von 0,19 auf 0,14 % gesenkt, nachdem die Gebühr erst Ende 2025 von 0,22 auf 0,19 % gefallen war. Der günstigste Anbieter auf diesen Index ist Vanguard damit trotzdem nicht: Der iShares FTSE All World kostet 0,12 %, und DWS hat den Xtrackers FTSE All-World zum 1. Juni 2026 auf 0,07 % gesenkt.
Der neue All-Cap ist also nicht nur breiter als der eigene Klassiker, sondern auch günstiger. Der große Unterschied bleibt die Historie: Der All-World verwaltet rund 75,68 Milliarden US-Dollar und hat einen jahrelangen Track Record, der All-Cap ist vier Wochen alt.
Fazit
Mir gefällt, dass hier nichts Kompliziertes passiert: keine Filter, keine Scores, kein Bonus für irgendwen. Einfach der ganze Weltmarkt inklusive Small Caps, zum aktuell günstigsten Preis, den Vanguard je für einen Welt-ETF verlangt hat. Ob die zusätzlichen Small Caps am Ende Rendite bringen, wird sich zeigen. Was man aber sagen kann: Am Klumpenrisiko ändern sie wenig, die Top 10 sehen aus wie überall und die USA machen weiter über 60 % aus.
Wer schon einen All-World bespart, muss jetzt nichts umstellen. Ein Verkauf würde vermutlich Steuern und eventuell Gebühren auslösen, und der Unterschied liegt bei 0,07 Prozentpunkten Kosten sowie ein paar Prozent Small Caps. Wer neu anfängt oder ohnehin einen neuen Sparplan aufsetzt, bekommt hier aber einen sehr günstigen und sehr breiten Baustein. Ich könnte mir außerdem gut vorstellen, dass der ETF im neuen Jahr in einigen Altersvorsorgedepots landen wird und bin gespannt auf eure Gedanken dazu!
Häufige Fragen zum Vanguard FTSE Global All-Cap ETF
Der Index ist das Regelwerk, der ETF muss es praktisch umsetzen. Bei über 10.000 Positionen wären die kleinsten davon winzig, und jeder Kauf kostet Gebühren. Deshalb nutzt Vanguard Sampling, also eine repräsentative Auswahl. Mit wachsendem Fondsvolumen dürfte die Zahl der gehaltenen Titel steigen.
Weil die Daten je nach Portal aus unterschiedlichen Quellen und mit unterschiedlichem Stichtag kommen, und bei einem so jungen ETF ändert sich das Volumen täglich. Teilweise werden auch die beiden Anteilsklassen durcheinandergebracht. Bei neuen Produkten lohnt deshalb immer der Blick ins Datenblatt des Anbieters.
Die thesaurierende Variante (IE000VAHT5T0) legt alle Erträge automatisch wieder an, die ausschüttende (IE000CVUM3N6) zahlt quartalsweise aus und passt damit zu allen, die Fans von Ausschüttungen sind. An den Kosten liegt es nicht: Beide Varianten kosten 0,07 % pro Jahr.
Weitere interessante ETF-Vorstellungen
Weitere Artikel zum Thema ETF

Solar-ETF – Sonne im Depot?
Hallo zusammen! Da die Sonne heute in Strömen scheint, dachte ich mir eine Vorstellung des Solar-ETF wäre einmal eine spannende Sache. Vor einiger Zeit hatte ich bereits einmal einzelne Solar-Aktien in einer Beitrags-Reihe vorgestellt. Zu

Global Clean Energy ETFs Vergleich
Hallo zusammen, letzte Woche hatte ich euch gefragt, welche Inhalte euch aktuell interessieren. Dabei wurde auch das Thema Global Clean Energy ETFs Vergleich von euch genannt. Der Global Clean Energy ETF von iShares erfreut sich

MSCI Canada ETF
Kanada 🇨🇦 ein Land, das ich unbedingt einmal besuchen möchte. Vor einigen Tagen habe ich euch in meiner Instagram-Story nach ETFs gefragt, die ich hier einmal vorstellen soll. Dabei wurden zahlreiche Produkte, Themen und auch

Electric Vehicles + Driving Tech ETF
Hallo zusammen! Heute stelle ich euch den Electric Vehicles + Driving Tech ETF von iShares vor. Das Produkt existiert bereits seit Februar 2019 und hat aktuell das größte Fondsvolumen der ETFs aus diesem Bereich. Aktuell
Hat dir der Beitrag geholfen? Unterstütze hier meine Arbeit mit Aktiengram. Danke!
Aktiengram • Social Media
📀 Disclaimer: Das Investieren in Wertpapiere ist mit Risiken verbunden. Ihr handelt immer auf eure eigene Verantwortung! Bitte betreibt dabei immer eure eigene Recherche. Das gilt sowohl für Gebühren, Kennzahlen als auch für die Qualität von Aktien, Anleihen, ETFs und sonstigen Wertpapieren. Die genannten Informationen oder Kennzahlen wurden nach bestem Wissen und Gewissen notiert. Dabei besteht keine Garantie auf Richtigkeit oder Aktualität der Daten. Die genannten Informationen stellen keine Anlageberatung, keine Anlageempfehlung und auch keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzprodukten dar. Es handelt sich zu keinem Zeitpunkt um eine Anlageberatung, Empfehlung, Steuerberatung oder sonstige fachliche Beratung.
Bei mit Stern (*) markierten Links handelt es sich um Affiliate-Links. Durch Nutzung dieser Links entstehen weder Nachteile noch Mehrkosten. Einige Anbieter ermöglichen dadurch sogar verbesserte Konditionen oder exklusive Boni und Prämien.
Hoffe bei der ING gibt es den auch bald im Sparplan, super Artikel!
Ja wie du schon sagst zum Altersvorsorgedepot kann man ihn nehmen da kann man nix falsch machen.
Hallo Lisa
ich finde diesen ETF gut.Die ausschüttende Variante habe ich mir an den Start gestellt.Ich denke auch das dieser ETF sich gut für das AVD eignet.
Beste Grüße Marco
Hi,
zumindest bei Quirion ist inzwischen raus, dass Sie das Standard-AvD-Depot aus dem besagten Vanguard FTSE Global All-Cap und dem Vanguard Global Aggregate Bond EUR Hedged (währungsgesicherte Anleihen, TER 0,08 %) zusammenstellen.
Link https://www.quirion.de/presse/riester-nachfolger-quirion-und-vanguard-starten-strategische-partnerschaft-furs-altersvorsorgedepot
Hallo Lisa,
Danke für die Zusammenfassung. Das bestätigt nochmals meine Entscheidung von Ende August, die thesaurierende Variante zu kaufen und zusätzlich einen Sparplan einzurichten. Über AVD werde ich den ETF aber nicht mehr besparen. Das AVD hat für mich mit Ende 50 ohnehin keine großen Vorteile mehr, da es mich zu sehr einschränkt und ich bereits mehr als genug vorgesorgt habe. Wenn ich 30 Jahre jünger wäre, wäre dieser ETF für mein AVD aber sicher die erste Wahl.
Viele Grüße, Der Leser
Hallo, bitte übernehme in deine Überlegung folgendes mit hinein: Das AvD ist auch „mit Ende 50“ eine echte Chance, wenn du eh weltweit investierst. Es mögen zwar wenige Jahre sein, doch erhält du in diesen die staatlichen Förderung, auf die du ohne ja verzichten würdest. Wenn aber das Standarddepot des AvD nicht deinen Sparzweck bedient mag das anders aussehen…
„Ende 50“ kann ja auch noch 8 Jahre Arbeit bedeuten – oder auch nur 3-4 😉
Hallo Andreas,
es sind bei mir noch knapp 6 Jahre bis 65 bzw. knapp 8 Jahre, falls ich bis 67 durchhalten muss, wenn die 45-Jahres-Regel für meinen Jahrgang gekippt wird. Immer vorausgesetzt, dass man überhaupt noch so lange arbeiten kann und will. Die staatliche Förderung mit max. 540€ p.a. ist ja schon ganz nett. Ebenso nett sind der Wegfall der Vorabpauschale und die Möglichkeit der steuerlichen Absetzbarkeit. In den paar Jahren wird da aber für mich nicht viel rumkommen, wenn ich nur den max. geförderten Betrag von 1800€ p.a. einzahle. Das ergibt dann eine magere Zusatzrente von irgendwas zwischen 50€ und 150€ – je nachdem, welches Auszahlmodell ich nehme, wie lange ich eingezahlt habe und wie sich in dieser Zeit das ETF-Investment wertmäßig entwickelt hat. Ich könnte natürlich auch den Maximalbetrag von 6840€ p.a. investieren, aber irgendwie habe ich dazu keine Lust mehr, da ich, wie bereits gesagt, genug vorgesorgt habe.
VG, Der Leser
Nochmal Hallo Andreas,
die beiden Altersvorsorgedepot-Rechner auf Finanzfluss und ExtraETF haben mir übereinstimmend bestätigt, dass für mich ein „normales Depot“ und NICHT das AVD lohnender ist. Gedacht ist das AVD ja auch hauptsächlich für Familien, Geringverdiener, junge Gutverdiener und Berufseinsteiger. Dazu gehöre ich nicht. Für Leute wie mich, die kurz vor der Rente stehen, rechnet sich das AVD nur, wenn im Ruhestand ein niedriges zu versteuerndes Einkommen (Rente, bAV, usw.) zu erwarten ist. Dazu gehöre ich auch nicht, da ich gut für die Rente vorgesorgt habe. Die mir verbleibende Zeit (6–8 Jahre) ist zu kurz, als dass der Zinseszinseffekt die nachgelagerte, hohe Besteuerung (>40%) des AVD ausgleichen könnte. Deshalb: Das AVD ist für mich persönlich nicht sinnvoll.
VG, Der Leser
Hallo Leser,
ja die Sicht kann ich verstehen und passt!
Was mir allgemein (also unabhängig von deinem Fall) noch aufgefallen ist: Eine These dahinter ist allerdings auch, dass die Kapitalertragsteuer bei 26,38% verbleibt plus dem Freibetrag. Wenn sich daran etwas tut in der Zukunft, dann könnte (Konjunktiv) das schon wieder anders aussehen, weil die Förderung vom AvD dann vielleicht doch interessant ist.
Weiteres pro AvD: Man kann einen Riestervertrag überführen – muss sich das aber auch genau ansehen …
Hallo Andreas,
ja, ich bin komplett raus beim AVD. Das lohnt sich wirklich nicht mehr für mich. Für junge Leute halt schon. Ich habe das Gesetz so verstanden, dass die Zahlungen aus dem AVD komplett mit dem persönlichen Steuersatz belastet werden (nicht nur die Gewinne mit der KESt, Soli und ggfs. KiSt). Und mein Grenzsteuersatz wird voraussichtlich beim Maximalwert von 42% liegen. Da hab ich wohl zu gut vorgesorgt, würde ich mal sagen. 😀
Ein normales Depot gibt mir zudem auch viel mehr Freiheit als das AVD. Statt eines starren Auszahlplans bis 85 oder eine lebenslange Rente, kann ich damit machen, was ich will, indem ich z.B. nur Stücke verkaufe, wenn ich das Geld auch wirklich benötige.
Riester hatte ich seinerzeit (2002) nicht gemacht. Das kam mir alles viel zu blöd vor. Jedes Mal, wenn der Staat etwas fördert, bittet er mich hinterher zur Kasse. Und das nicht zu knapp. So war damals mein Eindruck von Riester und genauso ist es jetzt für mich beim AVD.
VG, der Leser
Hallo,
ich denke immer noch das man mit dem All World in Kombination mit einem EM oder EM plus einen small cap besser dran ist, da man so die Gewichtung selbst bestimmen kann und mir gerade die EM hier in diesem ETF ein zu kleines Gewicht haben, wenn man deren Potenzial bedenkt.
Für Jemanden der sich überhaupt nicht damit beschäftigen will ist er aber sicher eine gute Lösung.
Hi,
ja, ich denke im Kontext AvD ist das dann auch eine gute Wahl.
Dort hast du gesetzlich „nur“ zwei Investmentfonds die genutzt werden dürfen: Einen eher risikoarmen Fonds, Risikoklasse 1 oder 2 und einen chancenorientierten Fonds, Risikoklasse 3, 4 oder 5. Der Global All-Cap ist dann der chancenorientierte Anteil. Für den anderen Anteil braucht es dann noch z.B. Anleihen.
Das gilt für das Standarddepot und nur bei dem hast du die 1%-Maximalkosten (effektiv, also TER der ETFs plus Depotkosten) gesetzlich gesichert.
D.h. mit „All World plus EM plus Small Cap plus X“ bist du automatisch nicht mehr im Standarddepot des AvD. Das kann dennoch eine gute Wahl sein, keine Frage. Nur ist das „einfache“ Standard-Szenario eben auch 😉
Unabhängig vom AvD ist „All World plus EM plus Small Cap plus X“ natürlich eine andere Sache
Zum Thema Track-Record:
Die ESG-Variante des „FTSE Global All-Cap ETF“ in Form des „Vanguard ESG Global All Cap UCITS ETF“ hat mit 2021 eine etwas längere Track Record:
https://global.vanguard.com/de-de/investment-products/etf/equities/9470/esg-global-all-cap-ucits-etf-usd-accumulating
Ich hoffe ja darauf, dass es diesen nun bald auch mit einer reduzierten TER gibt, da der „ESG-Filter-Aufschlag“ von 0.24 zu 0.07 doch hoch ist.
Dafür war und ist diese ältere ESG-Variante weiterhin einer der sehr interessanten ETFs mit aus meiner Sicht gutem ESG-Grundfilter und bleibt dabei all Word & all Cap.
Hi Andreas, danke! Den habe ich hier auch einmal vorgestellt, da war er noch „ganz frisch“: https://aktiengram.de/esg-global-all-cap-4890-aktien-nach-dem-esg-prinzip/
Hi, danke für den Hinweis – gerade weil der Beitrag auch zeigt was ESG wegfiltert. Das sollte man wissen (weil man das ja meist bewusst wählt) & auch wissen zu welchen Verschiebungen es dann kommen kann
Hi,
vielleicht ist das dann mal eine Idee eines Vergleichs von z.B.: Vanguard ESG Global All Cap UCITS ETF“ (hast du ja schon), „Dow Jones Sustainability World Enlarged Index ex Alcohol, Tobacco, Gambling, Armaments & Firearms and Adult Entertainment“ (A1H7ZT, „Klassiker von 20211)) und „Amundi ASCI ACWI SRI PAB“ (A3DH0C). Alle drei bedienen (aber unterschiedlich ausgeprägt) eine Sicht auf „weltweit“ und „ESG“.
Ich weiß auf „deine“ Altria-Dividende wird man da verzichten müssen (oder genau wollen) 😉
Hallo,
wenn deine Investment-Strategie auf kontinuierlichen Cashflow und Planbarkeit ausrichtet ist, bieten Covered-Call-ETFs (auch als Buy-Write-ETFs bekannt) ein spannendes Profil – insbesondere als Ergänzung zu klassischen Buy-and-Hold-Depots.
Beispielweise ist der Global X NASDAQ 100 Covered Call mit seiner Rendite von ~10–12 % p.a. (Monatliche Ausschüttung) sehr interessant.
Covered-Call-ETFs sind kein Allheilmittel für maximalen Vermögensaufbau. Sie sind jedoch ein wirkungsvolles Werkzeug für einkommensorientierte Anleger, die in stagnierenden oder leicht moderaten Marktphasen verlässlichen Cashflow generieren möchten.
Natürlich ist das hier keine Anlageberatung und jeder muss sich selber vor jedem Investment gründlich informieren.