In diesem Artikel zeige ich dir Schritt für Schritt, wie du einen ETF Sparplan bei der ING einrichtest. Einmal im Browser und einmal in der App. Alle ETF-Sparpläne sind dort gebührenfrei und schon ab 1 € möglich. Genau das war 2021 mein Grund, mit meinem ETF-Depot zur ING zu wechseln und ich bin bis heute sehr zufrieden.
Der Artikel erschien erstmalig im August 2021 und wurde zuletzt im September 2026 aktualisiert.
ETF Sparplan bei der ING: das Wichtigste in Kürze
- Kosten: 0 € Ausführungsgebühr für alle sparplanfähigen ETFs
- Sparrate: ab 1 € bis maximal 1.000 € pro Ausführung
- Intervall: monatlich, alle zwei Monate oder quartalsweise
- Spartermine: 1., 7., 15. oder 23. eines Monats
- Auswahl: über 1.100 sparplanfähige ETFs
- Dauer: Die Einrichtung dauert keine 5 Minuten
Was ist ein ETF Sparplan?
Mit einem ETF Sparplan ist es möglich, je nach Depotanbieter in kleinen Schritten ETFs zu besparen. Als Beispiel nehmen wir hier einen 25 € ETF Sparplan. Das bedeutet, jeden Monat werden in diesem Fall 25 € in den gewählten ETF investiert. Somit hätte man beispielsweise bei einem ETF, der genau 50 € pro Anteil kostet, nach dem 1. Monat 0,5 ETF-Anteile im Depot und nach dem 2. Monat 1 ganzen Anteil. (Sofern der Kurs genau gleich bleiben würde, was in der Realität nicht passiert.)
Mit ETF Sparplänen ist es also möglich, Stück für Stück immer weitere Anteile eines ETFs zu erwerben. Die „ungeraden“ Anteile der ETFs, also beispielsweise bei 6,3 ETFs, werden Bruchstücke genannt. Bei ausschüttenden ETFs sind sie auch anteilig zur Ausschüttung berechtigt. Das bedeutet zum Beispiel: Wenn pro ETF-Anteil 2 € ausgeschüttet werden, erhältst du für den Bestand von 0,5 ETFs genau 1 € als Ausschüttung.
Mehr Grundlagen zum Thema Sparpläne findest du auf meiner Themenseite Sparplan.
💡 Schau auch gerne im Einsteiger-Guide oder auf der Seite zum Thema Sparplan erstellen vorbei.
ETF Sparplan bei der ING: Kosten und Konditionen
Die Gebühren für ETF Sparpläne liegen bei der ING* bei 0 €. Für die Ausführung fallen also keine Orderkosten an und das gilt für alle sparplanfähigen ETFs, nicht nur für eine Aktionsauswahl, wie das bei anderen Anbietern manchmal der Fall ist. Bereits ab einer Sparrate von 1 € kannst du einen Sparplan anlegen, die maximale Rate liegt bei 1.000 € pro Ausführung. Solltest du aber beispielsweise 2000 € in den selben ETF investieren wollen, ist es auch möglich, zwei Sparpläne mit je 1.000 € auf den selben ETF anzulegen.
| Konditionen | ING Direkt-Depot |
|---|---|
| Ausführungsgebühr ETF-Sparplan | 0 € |
| Sparplanfähige ETFs | über 1.100 |
| Mindestsparrate | 1 € |
| Maximale Sparrate | 1.000 € pro Ausführung |
| Ausführungsintervall | monatlich, zweimonatlich, quartalsweise |
| Spartermine | 1., 7., 15. oder 23. eines Monats |
| Depotführung | kostenlos |
| Sparplan ändern, pausieren, löschen | kostenlos |
| Bruchstücke möglich | ja |
| Aktien-Sparplan | 1,5 % Provision vom Kurswert |
Wichtig zur Einordnung: Gebührenfrei ist die Ausführung des Sparplans. Die laufenden Kosten des ETFs selbst (die TER) und der Spread an der Börse fallen wie bei jedem Broker trotzdem an.
ETF Sparplan bei der ING einrichten – Schritt für Schritt
Wie auch beim Kauf einzelner Aktien ist zunächst die WKN (Wertpapierkennnummer) oder ISIN (International Securities Identification Number) des ETFs wichtig. Damit stellst du sicher, dass du auch wirklich „den richtigen ETF“ kaufst. Bei einer Suche rein über den Namen kann es hin und wieder zu Unklarheiten kommen.
Für dieses Beispiel habe ich einen weltweit diversifizierten ETF von iShares ausgesucht: den iShares MSCI ACWI mit ISIN IE00B6R52259 und WKN A1JMDF.
Schritt 1: Im Internetbanking der ING einloggen
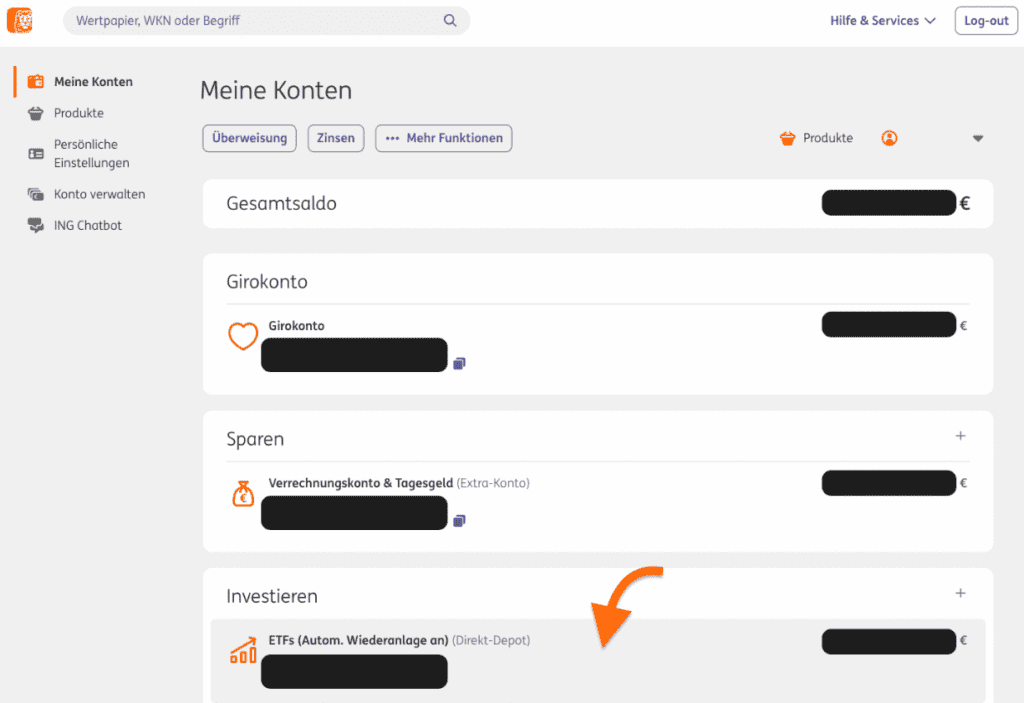
Nach der erfolgreichen Depoteröffnung loggst du dich bei der ING ein und siehst zunächst die Übersicht mit deinem Verrechnungskonto (genannt: Extra-Konto) und dem Direkt-Depot. Du hast noch kein Depot? Dann schau vorher in meinen Artikel zum Sparplan-Depot bei der ING und wer von einem anderen Broker kommt und wechseln möchte, findet hier die Anleitung zum Depotübertrag.
Schritt 2: Direkt-Depot öffnen
Mit einem Klick auf das Direkt-Depot gelangst du zur Ansicht, in der du den Sparplan anlegst.
Schritt 3: „Wertpapier-Sparpläne“ auswählen
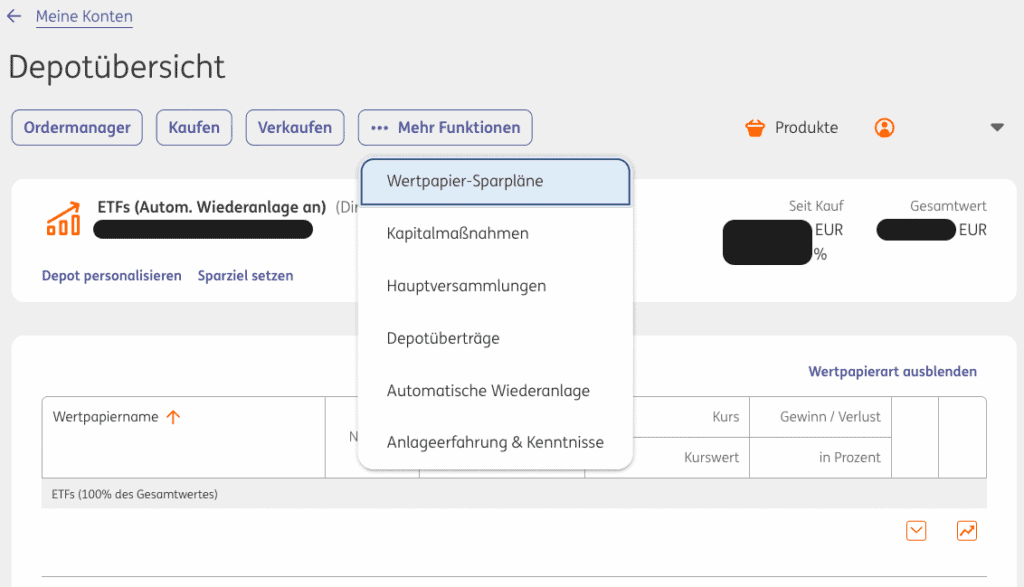
Im Menü unter „… Mehr Funktionen“ klickst du anschließend auf den Punkt Wertpapier-Sparpläne.
Schritt 4: ETF über WKN oder ISIN suchen
Die WKN gebe ich nun in der Suchmaske ein und bestätigt mit „Übernehmen“.
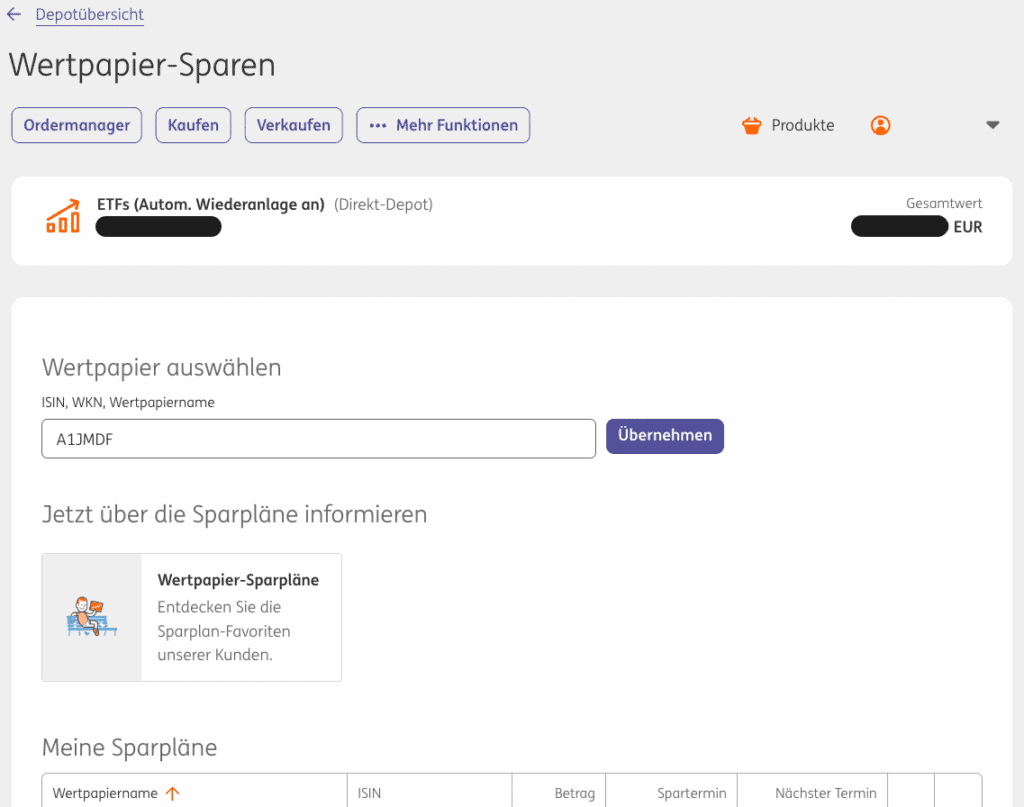
Ist der ETF für den Sparplan verfügbar, geht es weiter mit Sparrate, Intervall und Spartermin.
Schritt 5: Sparrate, Intervall und Spartermin festlegen
Anschließend gebe ich die gewünschten Sparplan-Optionen ein. Hier möchte ich einen 25 € Sparplan, der monatlich am 01. ausgeführt wird. Im Feld „Spartermin“ kannst du alternativ den 7., 15. oder 23. eines Monats wählen und statt monatlich auch eine zweimonatige oder vierteljährliche Ausführung einstellen.
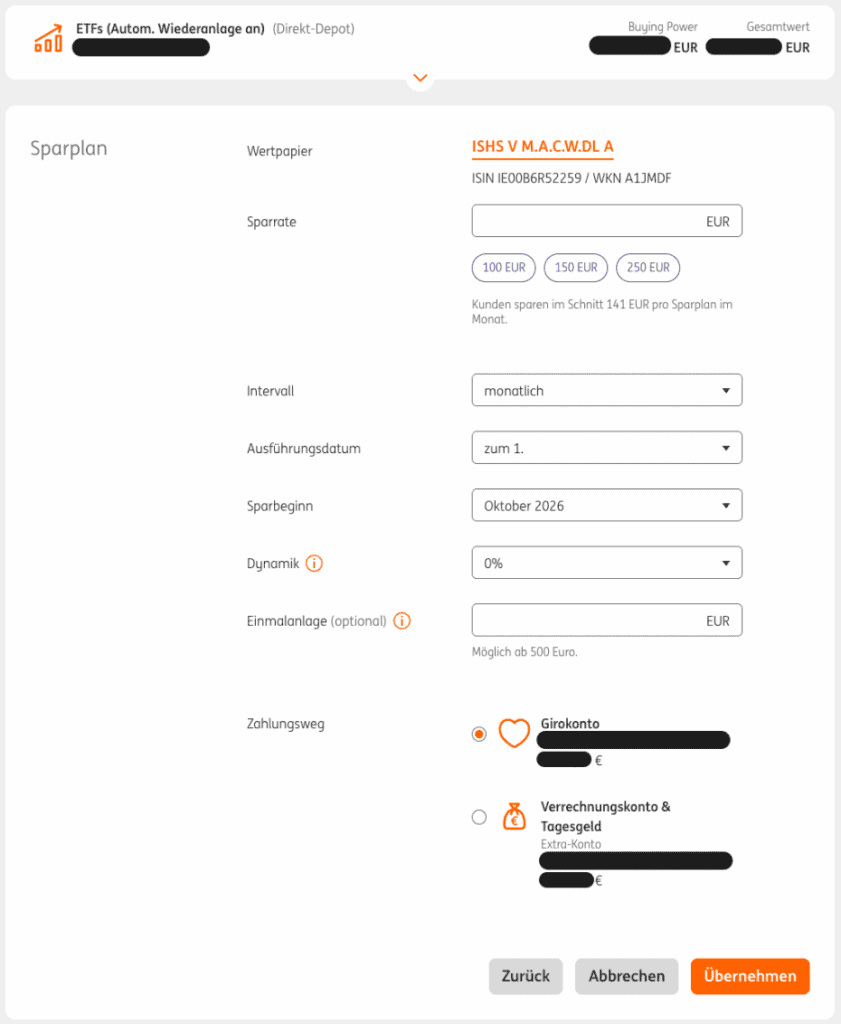
Auch das gewünschte Konto, von dem die Sparrate eingezogen werden soll, kann hier gewählt werden.
Schritt 6: Sparplan per App freigeben
Im Folgenden wird der Sparplan noch per App freigegeben.
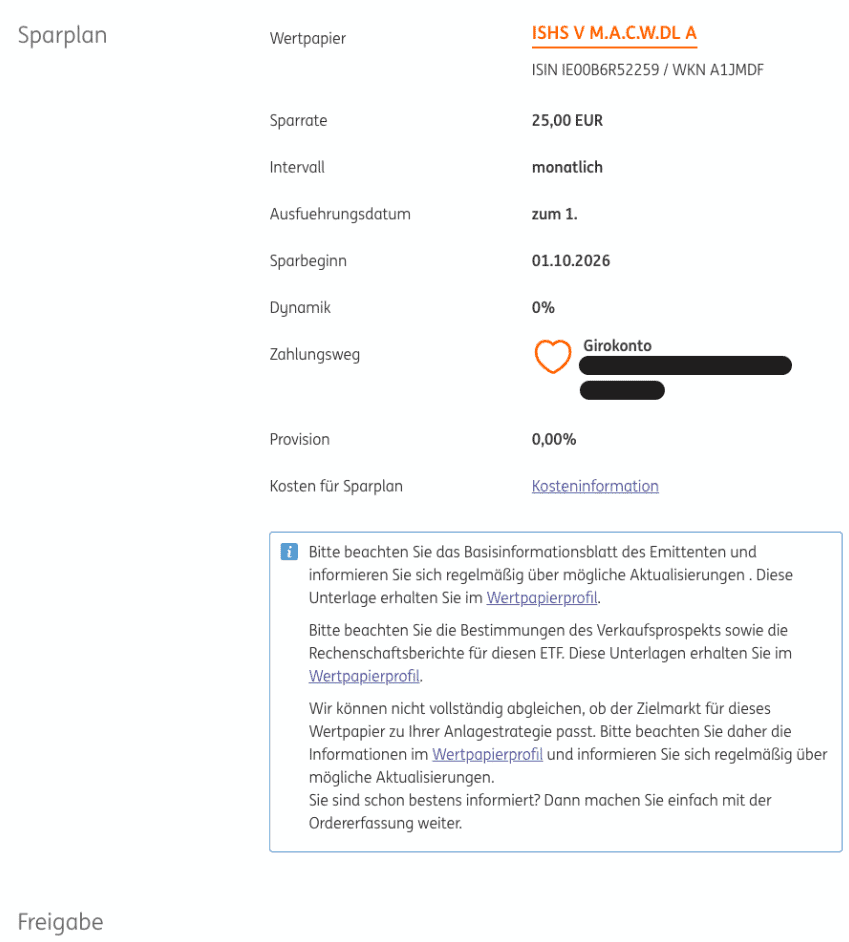
Fertig! Schon ist der Sparplan eingerichtet und läuft nun regelmäßig und voll automatisiert mit deinen gewünschten Einstellungen.
ETF Sparplan in der ING App anlegen
Wer lieber mobil unterwegs ist, kann den Sparplan genauso in der ING App anlegen. Der Ablauf ist identisch, nur die Menüführung sieht etwas anders aus:
- In der App einloggen und das Direkt-Depot antippen
- Auf Sparplan anlegen bzw. Wertpapier-Sparen tippen
- ETF über WKN oder ISIN suchen
- Sparrate, Intervall und Spartermin eintragen
- Sparplan direkt in der App freigeben
Welcher ETF eignet sich für den Sparplan?
Die Auswahl bei der ING ist mit über 1.100 sparplanfähigen ETFs groß genug, dass die Frage eher lautet: Worauf achte ich? Meine Kriterien:
- Index: Je breiter gestreut, desto weniger muss ich mich um einzelne Regionen kümmern. Ein MSCI World oder MSCI ACWI deckt sehr viel ab.
- Thesaurierend oder ausschüttend: Thesaurierende ETFs legen die Erträge automatisch wieder an, ausschüttende zahlen sie aufs Verrechnungskonto. Beides hat seine Berechtigung – eine Frage des Ziels, nicht der Rendite.
- TER: Die laufenden Kosten sollten im Rahmen bleiben. Bei Standard-Indizes sind heute Werte deutlich unter 0,25 % üblich.
- Fondsvolumen: Sehr kleine ETFs werden häufiger geschlossen oder verschmolzen. Ein etabliertes Volumen spart Arbeit.
Hier im Blog berichte ich regelmäßig über verschiedene ETFs. Schau gerne bei den ETF-Vorstellungen vorbei, wenn du Inspiration suchst.
Sparplan ändern, pausieren oder löschen
Ein Sparplan ist keine Verpflichtung. Bei der ING kannst du die Sparrate jederzeit anpassen, den Sparplan aussetzen oder komplett löschen, kostenlos und ohne Kündigungsfrist. Du findest die laufenden Sparpläne im Depot unter „Wertpapier-Sparen“ in der Übersicht deiner Sparpläne.
Ein praktischer Hinweis aus eigener Erfahrung: Änderungen greifen nicht rückwirkend. Wer kurz vor dem Spartermin etwas umstellt, sollte prüfen, ob die nächste Ausführung noch mit den alten Einstellungen läuft.
Automatische Wiederanlage bei Ausschüttungen
Außerdem interessant beim ING-Depot ist die Möglichkeit, Ausschüttungen aus Aktien und ETFs automatisch zu reinvestieren. Mehr Infos dazu findest du hier.
Häufige Fragen zum ETF Sparplan bei der ING
Die Ausführung kostet 0 €. Das gilt für alle sparplanfähigen ETFs im Rahmen der dauerhaften Aktion. Auch die Depotführung sowie das Anlegen, Ändern und Löschen von Sparplänen sind kostenlos.
Ein ETF Sparplan ist bei der ING ab 1 € möglich. Nach oben liegt die Grenze bei 1.000 € pro Ausführung.
Zur Auswahl stehen der 1., 7., 15. und 23. eines Monats, wahlweise monatlich, alle zwei Monate oder quartalsweise. Fällt der Termin auf einen Feiertag oder ein Wochenende, wird am nächsten Handelstag ausgeführt.
Du kannst mehrere Sparpläne parallel laufen lassen und so zum Beispiel Welt-ETF, Anleihen und Einzelwerte kombinieren.
Ja. Bruchstücke sind anteilig dividendenberechtigt. Bei 0,5 Anteilen und 2 € Ausschüttung pro Anteil erhältst du entsprechend 1 €.
Ja, auf rund 500 Aktien. Anders als bei ETFs fällt hier allerdings eine Provision von 1,5 % vom Kurswert an.
Fazit
Der ETF Sparplan bei der ING ist in wenigen Minuten eingerichtet, kostet in der Ausführung nichts und funktioniert ab 1 €. Für mich war die Gebührenfreiheit damals der Auslöser für den Wechsel. Geblieben bin ich, weil ich auch mein Girokonto bei der ING habe, die Webseite sehr clean und übersichtlich finde und nun seit 5 Jahren hier sehr zufrieden bin als Kundin.
Noch Fragen?
Wenn noch etwas unklar ist, lasst gerne einen Kommentar da.
Hat dir der Beitrag geholfen? Unterstütze hier meine Arbeit mit Aktiengram. Danke!
Aktiengram • Social Media
📀 Disclaimer: Das Investieren in Wertpapiere ist mit Risiken verbunden. Ihr handelt immer auf eure eigene Verantwortung! Bitte betreibt dabei immer eure eigene Recherche. Das gilt sowohl für Gebühren, Kennzahlen als auch für die Qualität von Aktien, Anleihen, ETFs und sonstigen Wertpapieren. Die genannten Informationen oder Kennzahlen wurden nach bestem Wissen und Gewissen notiert. Dabei besteht keine Garantie auf Richtigkeit oder Aktualität der Daten. Die genannten Informationen stellen keine Anlageberatung, keine Anlageempfehlung und auch keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzprodukten dar. Es handelt sich zu keinem Zeitpunkt um eine Anlageberatung, Empfehlung, Steuerberatung oder sonstige fachliche Beratung.
Bei mit Stern (*) markierten Links handelt es sich um Affiliate-Links. Durch Nutzung dieser Links entstehen weder Nachteile noch Mehrkosten. Einige Anbieter ermöglichen dadurch sogar verbesserte Konditionen oder exklusive Boni und Prämien.
Bei den ganzen kostenlosen Sparplanangeboten von den diversen Anbietern stelle ich mir die Frage, ob diese am Ende wirklich günstiger sind, da Handelsplatz und Ausführungszeit abweichen können.
ING: Eröffnungsauktion (nach 9 Uhr) von XETRA.
Comdirect: nach 15:30 Uhr (da öffnen die US Börsen) und XETRA
DKB: zwischen 12:00 und 12:30 Uhr und Tradegate
viele Neo-Broker: ???
Es könnte sein, dass die Comdirect durch den Ausführungszeitpunkt trotz 1,5% Gebühren systematisch besser ist als ING
Spannender Gedanke! Das hat bestimmt schon einmal jemand „genauer beobachtet“, werde ich bei Gelegenheit mal recherchieren.
Liebe Grüße
Hallo Lisa🙋🏼♂️.
ETF-Sparpläne kostenlos zu besparen finde ich sehr schön. Können bei der ING Diba die Dividenden automatisch wieder angelegt werden?
Lg Benno
Hey, ja ab einer Ertragssumme von 75 € gibt es die automatische Wiederanlage. (Wenn ich es richtig im Kopf habe)
Liebe Grüße
Ah, danke. Leider ist 1 ETF meiner 2 ETF’s nicht kostenlos besparbar bei der ING Diba wie ich gerade sehe.
Bin schon auf deine Erfahrung mit Scalable Capital gespannt😅.
Hallo Lisa, danke für deinen Tauschinformation zum Thema Aktien und Börse. ETFs und Sparpläne waren für mich irgendwie nie interessant da ich reine Aktien bzw. Aktienhandeln besser verstanden habe bis ich deinen Artikel gelesen hab. Nun möchte ich gerne mit ETF Sparplan für meine Kinder starten ( drei habe ich und alle sind Minderjährig). Die Frage lautet: extra Konto bei Ing Diba ( diese Bank präferiere ich) und dann einfach ETF Sparpläne Ablegen, wie du beschrieben hast? Wir sind die Gebühren für die Minderjährige bei der Kontoführung und wie kann man überhaupt aus so viel Anzahl ETFs Einen Überblick zu beschaffen was passen könnte? Noch eine Frage: ETF Anteil kaufen und ETF Sparplan anlegen ist das gleiche oder habe ich es falsch verstanden?
Hallo Yulia,
danke dir! Ich persönlich würde immer für die Kinder eigene Depots anlegen; dazu hatte ich auch hier mal eine Umfrage in meiner Community gemacht: https://aktiengram.de/welches-junior-depot-ist-das-beste/
Der Vorteil ist, dass jedes Kind für sich auch seinen eigenen steuerlichen Freibetrag hat. Heißt, wenn du beispielsweise einen ausschüttenden ETF nimmst, kann jedes Kind pro Jahr bis zu 801 € steuerfrei an Ausschüttungen „kassieren“.
Das Depot bei der ING ist auch gebührenfrei, eine Alternative wäre das Consors Junior-Depot: https://aktiengram.de/out/consors-junior/
Um ETFs für dich zu finden kann ich dir extraETF empfehlen, hier kannst du filtern nach genau deinen Wünschen und siehst auch gleich wo/ob diese Sparplan-fähig sind bei der jeweiligen Bank. Zum Verglechen mehrerer ETFs habe ich auch schon einen Artikel verfasst: https://aktiengram.de/etfs-vergleichen-mit-extraetf/
Du kannst ETF-Anteile kaufen, das sind dann „einmal-Käufe“, du kannst ebenso einen Sparplan anlegen – dann investierst du z.B. jeden Monat deine eingestellte Summe in den ETF. Wenn du beides möchtest ist das auch kein Problem; in deinem Depot werden die Anteile des „gleichen ETFs“ als ein Produkt angezeigt. Also kein Unterschied zwischen Sparplan und Einzelkauf.
Liebe Grüße
Lisa
Hallo Lisa,
ich habe auch einen ETF-Sparplan bei der ING.Auf den ersten Blick = Keine Gebühren, aber:
Berücksichtigt du auch die Kosteninformation des jeweiligen ETF-Sparplanes, wie „Lfd. Kosten“ und „Verkaufskosten“? Fallen solche Kosten bei Scalable nicht an, wenn du eben z. Bsp. diesen broker empfiehlst?
LG
Peter
Hallo Peter,
mit den laufenden Kosten meinst du die TER oder etwas anderes? Die TER eines ETFs wird vom Produkt selbst vereinnahmt, nicht vom Broker. Bei ING und auch Scalable fallen keine „sonstigen laufenden Kosten“ an wenn du über Sparpläne investierst. Die Produktkosten des ETFs, also die TER wird nicht an den Broker „gezahlt“. Lediglich die reguläre Ordergebühr bei einem Verkauf unterscheidet sich; genaue Infos dazu findest du immer auf den Webseiten der Banken; diese ändern sich ja auch immer mal. Hier habe ich auch eine detailliertere Übersicht der Funktionen und Möglichkeiten verschiedenen Broker: https://aktiengram.de/meine-depots/.
Liebe Grüße
Lisa
Hallo zusammen,
Ich bespare seit über einem Jahr bei der ING ebenfalls einen ETF – (MSCI World Thesaurierend), bisher habe ich noch keine Dividende erhalten, weder auf dem Verrechnungskonto noch als Wiederanlage. Jemand eine Idee wo bei der ING gezahlte Dividenden eingesehen werden können? Wie sind eure Erfahrungen?
Gruß Michel
MSCI World Thesaurierend das heißt er legt die Dividende wieder an und schüttet sie nicht aus.