Im heutigen Beitrag soll es um die Cash-Aufteilung und das Thema Cashreserve gehen. Bevor ich näher darauf eingehe, was ich genau darunter verstehe und ob du eine solche Cashreserve brauchst, möchte ich eine klare Trennung zwischen den verschiedenen „Geldtöpfen“ machen und den Sinn dahinter erklären. Denn genau diese Trennung ist es, die mir seit Jahren hilft, den Überblick zu behalten und die in vielen Diskussionen über die „richtige“ Cash-Quote untergeht.
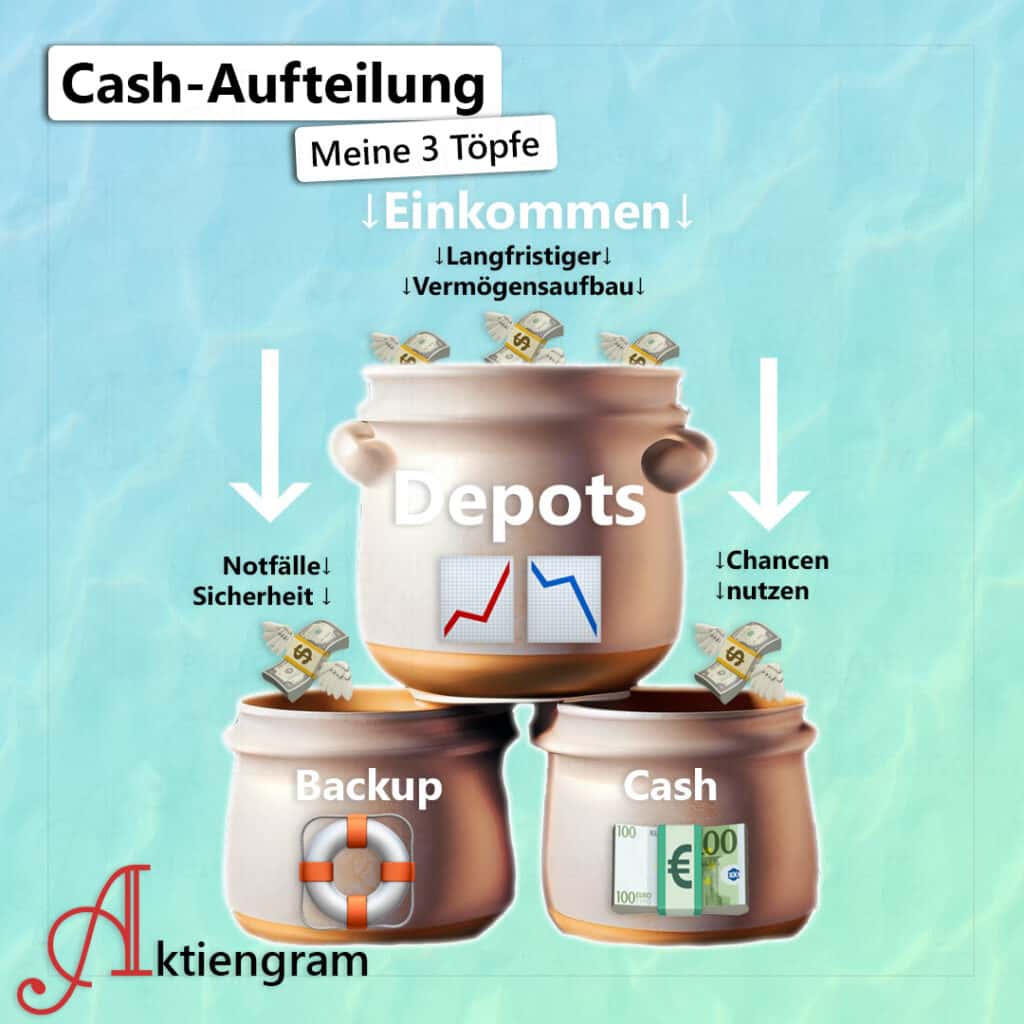
Wie du in der Grafik gut erkennen kannst, fließt ein Teil meines Einkommens immer fest in meine Depots und dient dem langfristigen Vermögensaufbau. Hier spielen vor allem Aktien– und ETF-Sparpläne eine große Rolle. Daneben gibt es aber noch zwei weitere Töpfe, die meiner Meinung nach ebenfalls Beachtung verdienen: das Backup und den Cash-Topf. Beide bestehen aus Cash, beide liegen bei mir auf einem Tagesgeldkonto und trotzdem haben sie völlig unterschiedliche Aufgaben.
Meine 3 Töpfe im Überblick 🪣
| Depots | Backup | Cash | |
|---|---|---|---|
| Zweck | Langfristiger Vermögensaufbau | Notfälle & Sicherheit | Chancen nutzen |
| Wo liegt das Geld? | Aktien, ETFs | Tagesgeld | Tagesgeld |
| Wie hoch? | Alles, was übrig bleibt | Bei mir: 4 Netto-Monatsgehälter | Ein kleiner, wachsender Teil des Vermögens |
| Wann anfassen? | Möglichst nie | Nur im Notfall | Bei Gelegenheiten am Markt oder außerhalb |
| Wird nachgefüllt? | Monatlich per Sparplan | Nur nach Entnahme | Monatlich mit festem Betrag |
Die Reihenfolge ist übrigens kein Zufall: Erst das Backup, dann die Depots, dann der Cash-Topf. Wer ohne Backup investiert, muss im schlimmsten Fall zum ungünstigsten Zeitpunkt Aktien verkaufen. Und wer eine Cashreserve aufbaut, bevor überhaupt regelmäßig investiert wird, hortet Geld, das eigentlich arbeiten sollte.
Das Backup: Der Notgroschen 🛟
Der erste Cash-Topf ist der „Notgroschen“, den ich auch gerne als „Backup“ bezeichne. Es ist der Teil des persönlichen Vermögens, der im Falle einer Notsituation oder eines unvorhergesehenen Ausfalls, z. B. des Autos oder der Heizung, dazu verwendet wird, den ursprünglichen Zustand wiederherzustellen. Ähnlich wie ein Backup auf dem Computer oder Smartphone dazu dient, im Falle eines Fehlers oder Datenverlustes den ursprünglichen Zustand wiederherzustellen.
Wie hoch das Backup sein sollte, hängt sehr von den persönlichen Vorlieben ab. Ich selbst fühle mich mit 4 Netto-Monatsgehältern wohl, das kann aber je nach Sicherheitsempfinden, beruflichem Umfeld oder anderen äußeren Umständen angepasst werden. Wer selbstständig ist und schwankende Einnahmen hat, benötigt häufig ein höheres Backup als jemand im Angestelltenverhältnis. Es gibt durchaus Menschen, die mit ihrem Backup mindestens ein halbes Jahr oder sogar ein Jahr überbrücken wollen, ohne gravierende Einschnitte in der Lebensgestaltung machen zu müssen.
Wichtig ist nur eines: Das Backup ist kein Investitionskapital. Es wird nicht angefasst, weil gerade eine Aktie günstig aussieht. Aber genug vom Backup, darum soll es hier gar nicht gehen, sondern um die Cashreserve, die explizit für Investitionen und die Nutzung von Chancen zurückbehalten wird.
Die Cashreserve 💶
Die Cashreserve ist mein dritter Topf und auch der, über den am wenigsten gesprochen wird. Während Backup und Depot in fast jedem Finanzratgeber vorkommen, taucht die Cashreserve meist nur als Nebensatz auf: „Und ein bisschen Cash zum Nachkaufen.“ Dabei steckt dahinter eine eigene Strategie.
Eine Cashreserve baut man meiner Meinung nach am besten über einen längeren Zeitraum auf, so wie man eine große Aktienposition auch wunderbar über einen Sparplan aufbauen kann. Irgendwann kommt die nächste Korrektur, und spätestens dann sollte man sich mit dem Thema auseinandergesetzt haben, nicht erst, wenn die Kurse schon fallen und alle „Buy the Dip“ rufen. Ich könnte mir vorstellen, dass sich viele noch nie wirklich damit beschäftigt haben und die Bedeutung für den langfristigen Vermögensaufbau möglicherweise unterschätzen. Hinzu kommt, dass Disziplin beim Aufbau einer Liquiditätsreserve eine unglaublich große Rolle spielt.
Mein Gehalt läuft z. B. über mein ING Girokonto*, von dort überweise ich regelmäßig feste Beträge auf das Tagesgeldkonto. Diese klare Trennung hilft mir, den Überblick zu behalten und die Cashreserve nicht versehentlich anzutasten.
Kostenloses Girokonto + Extra-Konto mit 3,75 % Zinsen p.a. für 4 Monate
ING Girokonto eröffnen*Wir brauchen wahrscheinlich nicht darüber zu diskutieren, dass man Geld möglichst investiert und für sich arbeiten lässt, anstatt unnötig große Summen auf dem Sparbuch zu horten. Ich selbst lege einen großen Teil meines Gehalts über Sparpläne und gezielte Einzelkäufe im monatlichen Rhythmus an. Dennoch versuche ich, gerade in Bullenmärkten, einen kleinen Teil meines Geldes als Liquiditätsreserve zu halten. Ich muss zugeben, dass dies in vielen Phasen unglaublich schwierig ist und ich vor allem in der Vergangenheit dazu tendierte, immer nahe bei 100 % investiert zu sein (mit Ausnahme meines Backups). Beim Corona-Crash 2020 habe ich in kurzer Zeit meine gesamte Barreserve investiert und hätte aus heutiger Sicht besser einen Teil für weitere Zukäufe zurückbehalten. Im Nachhinein ist man immer schlauer.
💡 Cashreserve = Tagesgeld: Hier geht es zum aktuellen Tagesgeld Vergleich
Wie hoch sollte die Cash-Quote sein? 📊
Das ist die Frage, die mir am häufigsten gestellt wird und auf die es in meinen Augen keine allgemeingültige Antwort gibt. Mit Cash-Quote ist der Anteil des liquiden Geldes am gesamten Anlagevermögen gemeint, also Cashreserve geteilt durch Depot plus Cashreserve. Das Backup zählt hier bewusst nicht mit, denn das ist kein Anlagevermögen.
Was ich in der Community und in Foren beobachte, bewegt sich meist zwischen 5 und 20 %. Wer darunter liegt, ist praktisch voll investiert. Wer deutlich darüber liegt, hat entweder gerade verkauft, spart auf etwas Konkretes, oder wartet auf einen Crash, der vielleicht nie kommt.
Ich selbst halte meine Cash-Quote bewusst niedrig, im einstelligen Prozentbereich. Der Grund ist einfach: Mein Depot ist auf Dividenden und Buy-and-Hold ausgelegt, ich versuche nicht, den Markt zu timen. Die Cashreserve ist bei mir kein Werkzeug, um „den Tiefpunkt zu erwischen“, sondern eine Möglichkeit, bei klaren Übertreibungen nach unten oder bei Sondersituationen handlungsfähig zu sein.
Wovon die richtige Höhe für dich abhängt:
- Deine Sparrate: Wer monatlich viel investieren kann, kann eine Korrektur auch über höhere Sparraten nutzen und braucht weniger Reserve.
- Dein Anlagehorizont: Je länger, desto weniger fällt ins Gewicht, ob du einen Dip mitgenommen hast oder nicht.
- Deine Strategie: Wer Einzelaktien kauft und auf Sondersituationen setzt, hat mehr Verwendung für Cash als jemand mit einem reinen ETF-Sparplan.
- Dein Nervenkostüm: Manche schlafen mit 5 % Cash schlecht, andere mit 25 %. Beides ist in Ordnung, solange du es bewusst entscheidest.
- Die Marktphase: Nach langen Anstiegen fällt es leichter, etwas Cash aufzubauen, als mitten in einer Korrektur.
Was kostet dich die Cashreserve? 🧮
Ehrlicherweise: Cash hat einen Preis. Geld, das auf dem Tagesgeldkonto liegt, ist nicht am Aktienmarkt investiert und verpasst dessen langfristige Rendite. Dazu kommt die Inflation, die die Kaufkraft der Reserve Jahr für Jahr ein Stück verringert, auch wenn man das an der reinen Summe nicht direkt sieht.
Der Unterschied zu früheren Jahren: Tagesgeld bringt wieder Zinsen. Für Neukunden gibt es aktuell befristete Aktionen im Bereich von rund 3,5 % p. a. (Stand: September 2026, siehe Tagesgeldvergleich), dauerhaft liegen die Sätze darunter. Damit tut die Cashreserve deutlich weniger weh als in der Nullzinsphase. Ob sich ein befristetes Aktionsangebot gegenüber einem dauerhaft niedrigeren Zins lohnt, kannst du mit dem Tagesgeldrechner durchspielen.
Trotzdem gilt: Die Cashreserve ist keine Geldanlage, sondern eine Option. Sie kostet ein wenig Rendite und kauft dir dafür Handlungsfreiheit. Ob dir das den Preis wert ist, ist eine persönliche Entscheidung.
Warum du eine Cashreserve aufbauen solltest 🤔
Der Sinn einer guten Cashreserve, also eines zweiten Geldspeichers, liegt zum einen darin, in Krisenzeiten und bei Kurseinbrüchen liquide zu sein und Sondersituationen, die am Aktienmarkt immer wieder auftreten, für dich nutzen zu können. Die Cashreserve kann aber auch dazu dienen, in persönlichen Krisen das Backup zu ergänzen und zu verhindern, dass du zum ungünstigsten Zeitpunkt Aktien oder andere Vermögenswerte verkaufen musst.
Nicht zu vergessen ist auch der mögliche Nutzen der Cashreserve außerhalb des Aktienmarktes. Ich denke hier an Situationen, in denen vielleicht eine gute Immobilie, ein Grundstück oder eine andere Investition kurzfristig und unverhofft zum Kauf bereitsteht, die man sich nur mit entsprechendem Bargeld sichern kann. Die Beispiele lassen sich beliebig erweitern und ich möchte mit diesem Beitrag vor allem für das Thema und den Sinn dahinter sensibilisieren.
Ich selbst versuche also immer, einen kleinen Teil meines Geldes beiseitezulegen, um für unvorhergesehene Gelegenheiten gerüstet zu sein.
Häufige Fragen zur Cash-Quote ❓
Bei mir nicht. Das Backup ist eine Reserve für den Alltag, kein Anlagevermögen. Wer es mitrechnet, kommt auf eine viel höhere Quote und redet sich ein, mehr „Pulver“ für den Markt zu haben, als tatsächlich da ist.
Auf einem Tagesgeldkonto mit Einlagensicherung, getrennt vom Girokonto. Nicht auf dem Verrechnungskonto des Depots, denn dort ist die Versuchung, es „mal eben“ zu investieren, zu groß. Und nicht in Festgeld, denn dann kommst du im entscheidenden Moment nicht dran.
Nicht zwingend. Wer einen langen Anlagehorizont hat, ein solides Backup und monatlich per Sparplan investiert, kann auch ohne Cashreserve gut fahren. Man verzichtet dann bewusst auf die Möglichkeit, bei Gelegenheiten zuzugreifen und spart sich dafür die Frage, wann der richtige Moment ist.
Genau wie einen Sparplan: mit einem festen Betrag pro Monat, der automatisch aufs Tagesgeld geht. Bei mir ist das ein Dauerauftrag direkt nach Gehaltseingang. Der Betrag ist bewusst klein, damit das Depot weiterhin den größten Teil bekommt.
Fazit: Drei Töpfe, drei Aufgaben
Depots, Backup, Cash, jeder Topf hat eine Aufgabe, und keiner ersetzt den anderen. Die Depots bauen Vermögen auf, das Backup schützt dich, die Cashreserve macht dich handlungsfähig. Wie groß der dritte Topf sein sollte, hängt von dir ab. Wichtiger als die genaue Zahl ist, dass du die Entscheidung bewusst triffst und nicht erst dann darüber nachdenkst, wenn die Kurse schon fallen.
Wie gehst du mit dem Thema Cashreserve um? Hast du dir darüber schon Gedanken gemacht oder fällt es dir schon schwer, ein vernünftiges Backup anzulegen? Die FOMO am Aktienmarkt (Fear of Missing Out) ist zumindest für mich der größte Gegner beim Aufbau einer Cashreserve.
Der Artikel erschien erstmalig im April 2023 und wurde zuletzt im September 2026 aktualisiert.
Hat dir der Beitrag geholfen? Unterstütze hier meine Arbeit mit Aktiengram. Danke!
Aktiengram • Social Media
📀 Disclaimer: Das Investieren in Wertpapiere ist mit Risiken verbunden. Ihr handelt immer auf eure eigene Verantwortung! Bitte betreibt dabei immer eure eigene Recherche. Das gilt sowohl für Gebühren, Kennzahlen als auch für die Qualität von Aktien, Anleihen, ETFs und sonstigen Wertpapieren. Die genannten Informationen oder Kennzahlen wurden nach bestem Wissen und Gewissen notiert. Dabei besteht keine Garantie auf Richtigkeit oder Aktualität der Daten. Die genannten Informationen stellen keine Anlageberatung, keine Anlageempfehlung und auch keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzprodukten dar. Es handelt sich zu keinem Zeitpunkt um eine Anlageberatung, Empfehlung, Steuerberatung oder sonstige fachliche Beratung.
Bei mit Stern (*) markierten Links handelt es sich um Affiliate-Links. Durch Nutzung dieser Links entstehen weder Nachteile noch Mehrkosten. Einige Anbieter ermöglichen dadurch sogar verbesserte Konditionen oder exklusive Boni und Prämien.
Hallo Lisa, ich habe ein Tagesgeldkonto, dort liegen immer mindestens 2 Monatsgehälter für alles Mögliche, auch für Urlaub. Ich habe dort einen Dauerauftrag laufen . Ein anderes Tagesgeldkonto ist für etwaige Sonderausgaben da, Z. B für Kundendienst am Auto. Auch da habe ich einen kleinen Dauerauftrag. Aber den größten Teil investiere ich in Sparpläne verschiedener ETF und Aktien. Auch lege ich einen großen Teil in eine digitale Vermögensverwaltung eines globalen Portfolios.
Vielen Dank für Deinen Beitrag. Viele Grüße Robert
Hallo Lisa,
ich habe ein Giro Plus Konto wo ich 2-5 Monatsgehälter für Urlaub, Sondertilgung Hypothek und Anschaffungen anspare. Seid Februar habe ich auf dem Scalable Capital Konto einen größeren Teil eingezahlt was Zinsen bringt und für Anlagen dient. Sonst investiere ich jeden Monat ein Teil des Gehalts in drei Portfolios.
Wieder ein interesanter Beitrag von Dir.
Danke und liebe Grüße
Thomas GF
Hallöchen,
vielen Dank für deine Beiträge/ deine Arbeit.
Ich bin stets per Sparpläne zu 99% „all-in“. Ich bin im Aufbau.
Man könnte ja im Notfall Kredit nehmen und mit seinem guten Namen bürgen oder aber sein Depot beleihen.
Hallo Lisa,
ich fahre da seit über 20 Jahren erfolgreich ein anderes System.
ACHTUNG: Dieses ist für meine persönliche Situation und meinem Risikoprofil passend. Das kann für dritte (zu) riskant sein. Der Dispo ist der teuerste Kredit und sollte, wenn überhaupt, nur kurzfristig genutzt werden. Ich habe meine Finanzen schon immer fest im Griff.
Meine Rahmenparameter:
– im öffentlichen Dienst (geringes Risiko beim Einkommen)
– seit 1995 Depot
– feste Sparrate
– zusätzlich variable Sparrate ca. 500 bis 600 Euro am Monatsende (was halt übrig bleibt)
– Dispo vorhanden
– Bereitschaft notfalls zu JEDEN Kurs Wertpapiere zu verkaufen
Annahme:
– 1.000 Euro zu 12% Dispo sind 120 Euro Zinszahlungen
– 1.000 Euro zu 5% + langfristig investiert sind ca. 50 Euro Ertrag
– Zinsen auf dem Girokonto/ Geldmarktkonto zwischen 0 und 1%
Planbare Ausgaben wie Urlaub werden vom variablen Sparen beglichen.
Nicht planbare Ausgaben ebenfalls + von der festen Sparrate. Falls dies nicht ausreichend ist, vom Dispo oder dem Depot.
Wenn ich ca. 1 Monat 2.000 Euro aus dem Dispo finanzieren müsste, kostet das mich ca. 20 Euro. Das ist billiger, als das 2.000 Euro NICHT zu investieren und auf den Zinsertrag zu verzichten.
Ich habe in über 20 Jahre trotz z. B. Autoreparaturen, nie nennenswert auf den Dispo zugreifen müssen (einmal in den letzten 3 Jahren wegen einer Überschneidung, Zinsen kleiner 10 Cent). Zudem habe ich nie Wertpapiere zwangsweise verkaufen müssen. Rechnerisch habe ich so ca. 1.000 Euro zusätzlichen Kapitalertrag gehabt (ohne Zinseszins).
Ich bin also fast immer zu 99% investiert. Auch bei fallende Börsenkursen kaufe ich regelmäßig dazu. Das passt zu mir besser, als bei einer Chance x Prozent als Reserve einzusetzen. Da schichte ich lieber notfalls um.
Beste Grüße
Marc
Ps: Meine Meinung und Erfahrung, keine Beratung.
Dein Vorgehen klingt rational für mich.
Ich bin ebenfalls im öff. Dienst.
Wenn ich 1000€ sondertilge, spare ich mir 13,50€ Zinsen im Jahr.
Wenn ich das Geld investiere, rechne ich mit 3% Dividendenrenditeund komme auf 30€ mehr Cashflow.
Der Kurs spielt da erstmal keine Rolle mehr.
Hallo Iceman,
so rechne ich aktuell auch. Bei 1,78% Zinsen für die nächsten 14 Jahre fix und einer vernünftigen Tilgung, so dass nur ein kleinerer Restbetrag übrig bleibt, verzichte ich auf die eine oder andere Sondertilgung. Aber nicht auf alle. Das hat auch was mit der Sicherheit zu tun. Was ist, wenn mir was passiert und meine Frau mit den Kindern alleine dasteht und zu diesem Zeitpunkt die Kurse „mies“ stehen?
Sicherheit oder Optimierung der Finanzen? Das will fein ausbalanciert sein. Es ist und bleibt eine „Investition / Spekulation auf Kredit“!
Beste Grüße
Marc
Ps: Meine Meinung und Erfahrung, keine Beratung.
Hallo Lisa,
ich verstehe den Sinn der Cashreserve, finde sie persönlich jedoch schwer umzusetzen.
Wir haben auch unser „Baukonto“ hier wird monatlich gespart für Reparaturen am Haus, Auto, Urlaube, Sondertilgungen.
Wenn wir noch ein zweites Konto hätten für Gelegenheiten am Aktienmarkt, vllnkauf einer zweiten Immobilie usw. Dann sollten da ja mindestens 60k auf diesem Konto sein um das EK für die Immobilie zu haben.
Für mich persönlich ist das einfach zu viel Geld, welches ungenutzt rum liegt.
Vll bin ich da auch nicht entspannt genug bei solchen Sachen.
Wie seht ihr das??
Hallo Iceman,
aus eigener Erfahrung (ich habe eine Mietswohnung in meinem 2017 geplanten und 2018 gebauten Haus): keine weiteren Mietswohnungen mehr. Die politische Lage bei Bestandsimmobilien (Sanierung), im Mietrecht und sonstigen Rechten (z. B. Betriebskostenverordnung) ist absolut unsicher und aus meiner Sicht nicht mehr kalkulierbar. Zudem würde das Klumpenrisiko durch weitere Immobilien weiter steigen. Somit bedeutet das für mich: „alles in Aktien“ weltweit.
Eine Cashreserve für besondere Aktienchancen kann interessant sein, wenn es zur Strategie passt. Diese muss nicht besonders hoch sein. Der Betrag für einen Kauf (z. B. 1.500 Euro) kann ausreichen. Ob es einen Effekt auf das Depot hat, ist von der Depotgröße abhängig.
Beste Grüße
Marc
Ps: Meine Meinung und Erfahrung. Keine Beratung.
Danke für diesen Beitrag, Lisa.
Ich habe leider schon einige Leute gesehen, die den Notgroschen komplett vernachlässigt haben, weil sie unbedingt Renditechancen wahrnehmen wollten. Zum Glück ging am Schluss alles gut, aber das Risiko, in einen finanziellen Engpass zu geraten, ist einfach zu groß, wenn man keine Reserve hat. Zudem gibt es auch einige Gesellen, die den Notgroschen für 12 Monate oder mehr auf dem Festgeldkonto parken. Ob man da noch von einem Notgroschen reden kann, ist fraglich.
Das ein Notgroschen von mindestens 6 Monatsgehältern wichtig ist hat mein Zahnarzt demonstriert. Ohne Vorwarnung brauche ich auf einen Schlag nun 3 implantate. Kostenpunkt etwas über 5000eur. So Situationen bedenken viele nicht und landen dann ganz hart in der Realität