Im heutigen Artikel möchte ich einmal beschreiben, wie ich Aktien nach der Dividendenstrategie finde. Häufig werden mir dazu Fragen gestellt, auf welche Kennzahlen ich besonders achte und wie ich bei der Auswahl und Suche vorgehe. Dieser ganze Prozess hat sich in den letzten Jahren auch bei mir deutlich verändert. „Früher“ habe ich meist nur die Daten des Brokers betrachtet und anschließend meine Wahl getroffen. Heute gehe ich hier deutlich strukturierter vor.
Was ist die Dividendenstrategie? 💡
Bei der Dividendenstrategie investierst du gezielt in Unternehmen, die einen Teil ihres Gewinns regelmäßig als Dividende an ihre Aktionäre ausschütten. Das Ziel ist ein wachsender Strom an Ausschüttungen, der über die Jahre, idealerweise auch durch steigende Dividenden, immer größer wird. Der Kursgewinn steht dabei nicht im Vordergrund, sondern der laufende Ertrag aus dem Depot.
Ich verfolge diese Strategie im Prinzip seit meinem Börsenstart 2011, damals allerdings mit deutlich weniger Struktur. Es waren Mitarbeiteraktien in meiner Ausbildung und meine erste Dividende lag bei 6 €. Heute bildet die Dividendenstrategie den Kern meines Dividenden-Depots, und in meinen monatlichen Dividenden-Reports kannst du verfolgen, wie sich die Ausschüttungen über die Zeit entwickeln.
Vorab der vielleicht größte Denkfehler beim Thema Dividenden: Was wir als Auszahlung in Form der Dividende auf unser Konto erhalten, wird vom Aktienkurs abgezogen. Eine Dividende ist also erst einmal in der Theorie „neutral“ und kein geschenktes Geld. In der Praxis ist es häufig, gerade bei soliden Dividenden-Aktien, der Fall, dass man vom Kursabschlag nicht wirklich etwas bemerkt bzw. dieser sehr schnell wieder aufgeholt wird. Mehr dazu findest du in meinem Beitrag Was ist eine Dividende?.
Wie ich die Dividendenstrategie umsetze 🧭
Bevor es um Kennzahlen geht, kurz zu meinen eigenen Regeln, denn die Kennzahlen sind nur die halbe Miete, die andere Hälfte ist Disziplin:
- Buy and Hold: Ich kaufe Dividendenaktien, um sie „für immer“ zu behalten. Verkauft wird nur, wenn sich die Investmentthese ändert, etwa bei einer Dividendenkürzung ohne nachvollziehbaren Grund.
- Maximal 8 % pro Position: Keine einzelne Aktie darf mehr als rund 8 % meines Depots ausmachen. So tut eine Kürzung bei einem Unternehmen nicht dem ganzen Depot weh.
- Rund 65 % Aktien, 35 % ETFs: Neben Einzelaktien halte ich Dividenden-ETFs als breit gestreute Basis.
- Sparplan statt Timing: Ein großer Teil läuft über Aktien-Sparpläne im monatlichen Rhythmus, Einzelkäufe kommen dazu, wenn eine Aktie aus meiner Watchlist günstig ist.
- Dividenden werden reinvestiert. Solange ich nicht von den Ausschüttungen leben muss, fließen sie zurück ins Depot. Das ist der Zinseszins der Dividendenstrategie.
Zugegeben, ohne ein gutes Screening-Tool stellt sich die Suche nach soliden Dividenden-Aktien teilweise als schwierig heraus. Besonders wenn man etwas abseits des Mainstreams danach sucht. Ich nutze selbst dazu sehr gerne das Tool von aktien.guide*.
Dividenden-Kennzahlen: Worauf ich achte 📊
Besonders die folgenden drei Kennzahlen sind zunächst wichtig für mich: das Dividendenwachstum, die Dividendenhistorie und die Höhe der Ausschüttungsquote. Die Dividendenrendite kommt erst danach, warum, erkläre ich weiter unten.
| Kennzahl | Was sie dir sagt | Mein Richtwert |
|---|---|---|
| Dividendenwachstum | Wie stark die Dividende pro Jahr steigt | 5–10 % p. a. solide, über 10 % sehr gut |
| Dividendenhistorie | Wie lange ohne Kürzung gezahlt wird | Mindestens 10 Jahre ohne Senkung |
| Ausschüttungsquote | Welcher Anteil des Gewinns ausgeschüttet wird | 25–75 % des Gewinns |
| Dividendenrendite | Dividende im Verhältnis zum Kurs | Kein Zielwert; zu hoch ist ein Warnsignal |
Dividendenwachstum
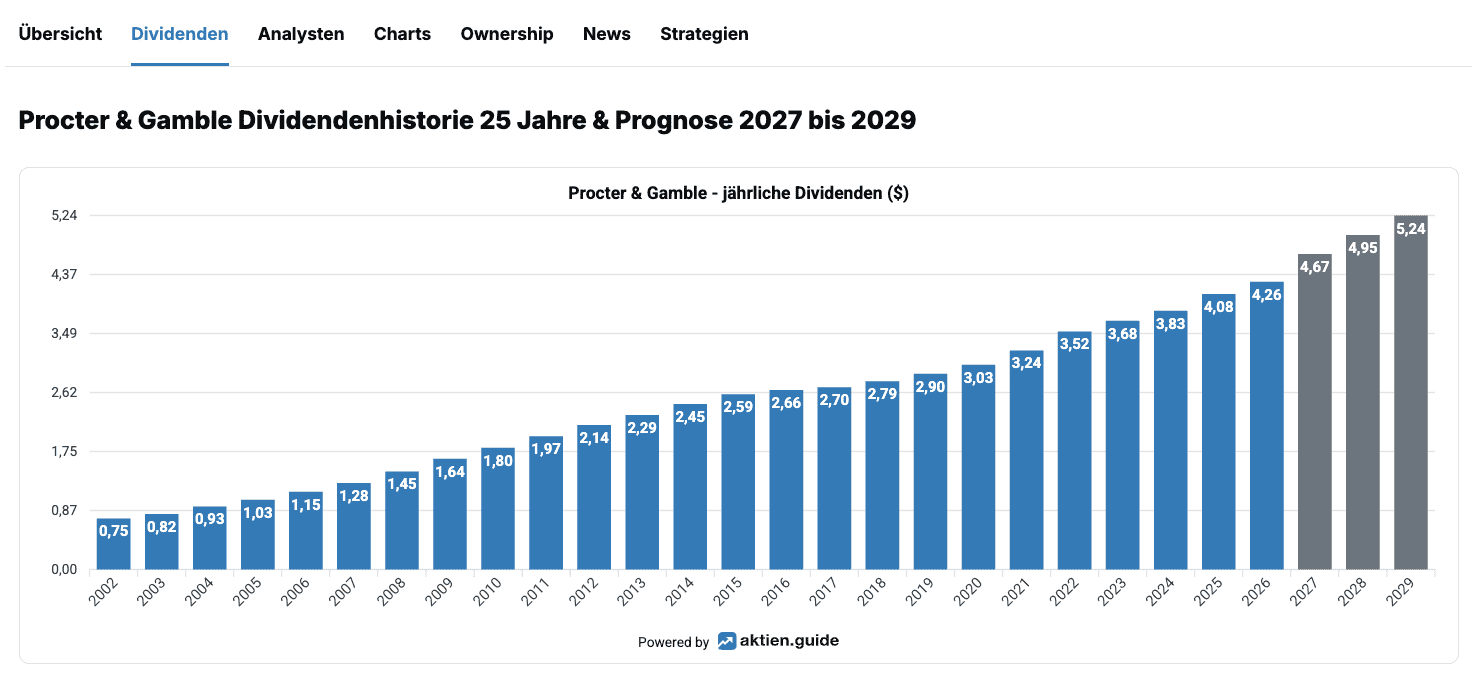
Wie der Name schon vermuten lässt, handelt es sich dabei um das jährliche Wachstum der Dividenden. Schaut man sich den Verlauf über mehrere Jahre an, wird schnell ein Trend erkennbar. Ein Dividendenwachstum von über 10 % auf einen Zeitraum von beispielsweise 5 Jahren würde ich als sehr gut bewerten. Realistisch betrachtet sind aber auch bereits 5 % bis 10 % in meinen Augen ein solides Wachstum. Wichtiger als ein einzelnes Jahr ist die Richtung: Steigt die Dividende Jahr für Jahr, auch in schwächeren Phasen?
Dividendenhistorie
Die Dividendenhistorie beschreibt den Zeitraum, seit wann eine Dividende an die Aktionäre ausgezahlt wurde und vor allem, wie lange sie nicht gesenkt wurde. Diese sollte natürlich möglichst lang sein. Die Kontinuität der Dividende ist hier der ausschlaggebende Faktor: Ein Unternehmen, das seine Dividende auch 2008 und 2020 gehalten oder erhöht hat, hat bewiesen, dass die Ausschüttung Priorität hat.
Exkurs: Dividenden-Aristokraten und Dividenden-Könige
Beschäftigst du dich mit der Dividendenstrategie, wirst du früher oder später auf diesen Begriff treffen. Bei den sogenannten Dividenden-Aristokraten handelt es sich um Unternehmen, die ihre Dividende seit mindestens 25 Jahren in Folge erhöht haben. Bekannte Unternehmen aus dieser Riege sind beispielsweise Procter & Gamble, Johnson & Johnson und McDonald’s.
Nach amerikanischer Definition muss ein Aristokrat auch Mitglied des S&P 500 sein. Es handelt sich in der Regel um große, etablierte Unternehmen, die kein besonders großes Wachstum mehr verzeichnen. Viele davon ermöglichen in guten wie in schlechten Zeiten stetige Gewinne und steigende Dividenden.
Ein Level weiter kommen dann noch die Dividenden-Könige, das sind Unternehmen, die ihre Dividenden seit mehr als 50 Jahren kontinuierlich erhöhen. Procter & Gamble gehört mit Erhöhungen seit über 65 Jahren dazu, ebenso Colgate-Palmolive mit über 60 Jahren.
Ein negativer Punkt bei diesen „adeligen“ Unternehmen ist häufig die hohe Bewertung. Aufgrund ihrer Beliebtheit sind sie meist vergleichsweise „teuer“ im Einkauf. Eine lange Historie ist außerdem keine Garantie: Auch Aristokraten haben ihre Dividende schon gekürzt, wenn das Geschäftsmodell unter Druck geriet.
Höhe der Ausschüttungsquote
Die Ausschüttungsquote gibt den prozentualen Anteil der ausgeschütteten Dividende gemessen am Gewinn des Unternehmens an. Dieser sollte bei einem soliden Dividendenzahler zwischen 25 % und 75 % liegen. Ausschüttungen unter 25 % des Gewinns sind in meinen Augen für eine solide Dividendenaktie etwas zu gering. Schüttet das Unternehmen mehr als 75 % des Gewinns an seine Aktionäre aus, ist dieser Wert für mich zu hoch. Hier bleibt kein Spielraum mehr für künftige Dividendenerhöhungen und ein zu geringer Puffer, wenn die Gewinne zeitweise sinken sollten. Es besteht die Gefahr, dass die Dividende gekürzt oder gar gestrichen werden muss.
Einfaches Beispiel: Ein Unternehmen hat 10 Mio. € Gewinn erwirtschaftet und entscheidet sich dazu, 4,5 Mio. € an seine Aktionäre auszuschütten. Die Ausschüttungsquote liegt entsprechend bei 45 % und befindet sich damit in einem gesunden Bereich.
(Dividende / Gewinn) × 100 = Ausschüttungsquote
oder
(Dividende je Aktie / Gewinn je Aktie) × 100 = Ausschüttungsquote
Eine Ausnahme sind REITs (Immobiliengesellschaften), die gesetzlich verpflichtet sind, den Großteil ihres Gewinns auszuschütten. Hier sind Quoten über 75 % normal und kein Warnsignal.
Dividendenrendite: Warum hoch nicht gleich gut ist ⚠️
Die Dividendenrendite ist die bekannteste Kennzahl und die, mit der Einsteiger am häufigsten danebengreifen. Sie berechnet sich als Dividende je Aktie geteilt durch den aktuellen Kurs. Das Problem: Eine hohe Rendite entsteht auch dann, wenn der Kurs eingebrochen ist, weil das Unternehmen in Schwierigkeiten steckt. Die Rendite sieht dann verlockend aus, aber die Dividende ist möglicherweise die nächste, die gekürzt wird. Man spricht von der „Dividendenfalle“.
Deshalb steht die Dividendenrendite bei mir nicht am Anfang, sondern am Ende der Prüfung. Erst wenn Wachstum, Historie und Ausschüttungsquote passen, schaue ich, ob die Rendite für mich attraktiv ist. Eine solide Aktie mit 2,5 % Rendite und 8 % jährlichem Dividendenwachstum ist mir lieber als 7 % Rendite bei einem Unternehmen, das seit Jahren nicht mehr erhöht hat.
Wie sich Rendite und Wachstum über die Jahre auswirken, kannst du mit meinem Dividendenrechner durchspielen.
Dividenden-Kriterien im aktien.guide
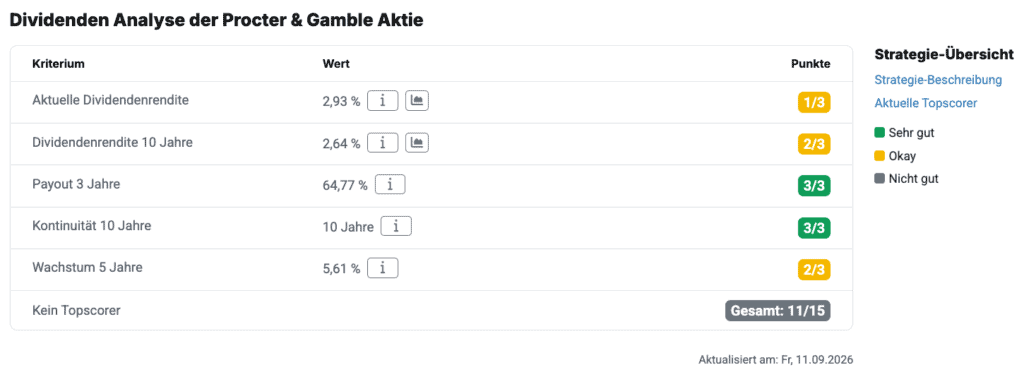
Im aktien.guide* entscheidet sich die Bewertung der potenziellen Dividenden-Favoriten an folgenden Kriterien: Aktuelle Dividendenrendite, Dividendenrendite (10 Jahre), Payout (3 Jahre), Kontinuität (10 Jahre) und Wachstum (5 Jahre). Im Folgenden eine kurze Erklärung der einzelnen Punkte.
Aktuelle Dividendenrendite
Die aktuelle Dividendenrendite wird berechnet als Quotient aus der letzten jährlichen Dividende und dem letzten Schlusskurs.
Dividendenrendite (10 Jahre)
Die durchschnittliche Dividendenrendite der vergangenen 10 Geschäftsjahre. Sie berechnet sich als Quotient aus dem Durchschnitt der Dividendenzahlungen und dem Mittelwert der Börsenschlusskurse in diesem Zeitraum.
Payout (3 Jahre)
Die über drei Jahre geglättete Ausschüttungsquote. Zur Berechnung wird die Summe aller Dividendenzahlungen der letzten drei Geschäftsjahre durch den kumulierten Gewinn je Aktie der drei Referenzjahre geteilt. Die Glättung sorgt dafür, dass ein einzelnes Ausnahmejahr das Bild nicht verzerrt.
Kontinuität (10 Jahre)
Beschreibt, wie viele Jahre in Folge das Unternehmen seine jährliche Dividende in den vergangenen 10 Geschäftsjahren nicht gesenkt hat. 10 von 10 ist das Ziel.
Wachstum (5 Jahre)
Das durchschnittliche jährliche Dividendenwachstum (Compound Annual Growth Rate) der vergangenen fünf Geschäftsjahre. Zur Berechnung wird die aktuelle Dividende durch die Dividende von vor fünf Jahren geteilt und aus dem Quotienten die fünfte Wurzel gezogen.
Am Beispiel der Procter & Gamble-Aktie
Filtermöglichkeiten
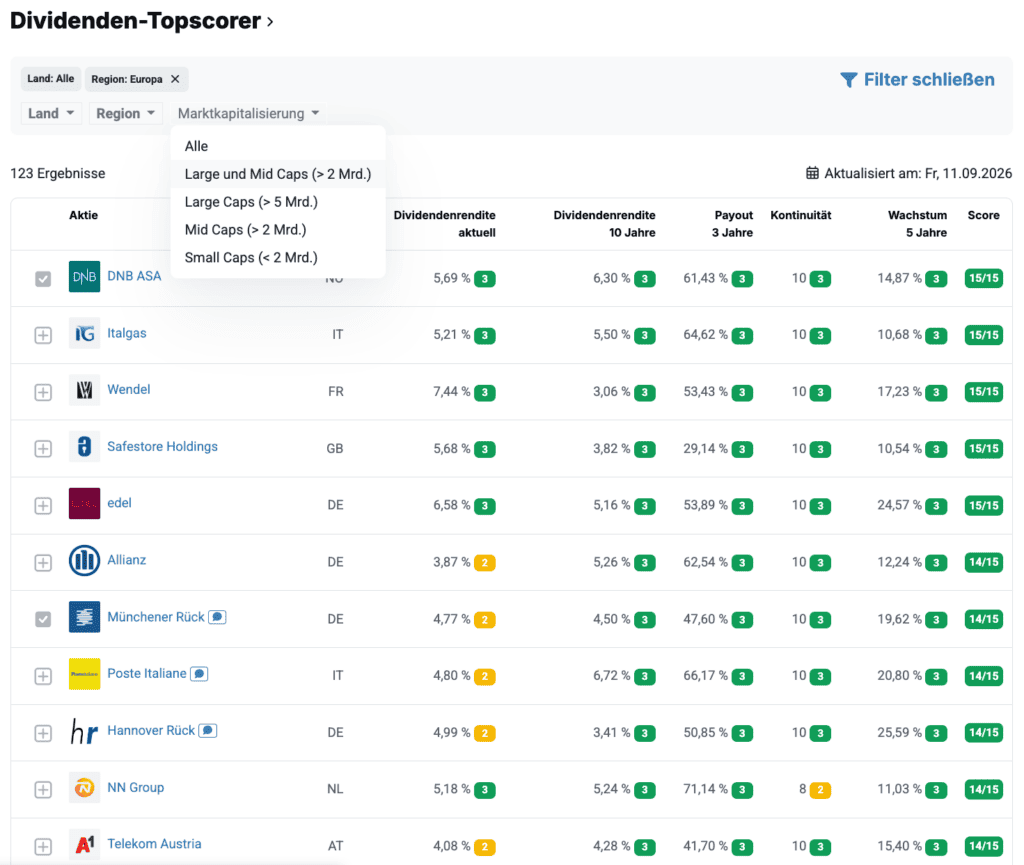
In den Topscorer-Listen lassen sich noch weitere Filter je nach eigener Präferenz einrichten, etwa nach Land, Branche oder Mindest-Dividendenrendite. So kannst du dir deine eigene Watchlist zusammenstellen, statt jede Aktie einzeln zu prüfen.
Einzelaktien oder Dividenden-ETFs? 🤔
Du musst dich nicht entscheiden. Ich mache beides. Einzelaktien geben dir die volle Kontrolle über Auswahl und Gewichtung, verlangen aber Zeit für die Analyse und die laufende Beobachtung. Dividenden-ETFs nehmen dir die Auswahl ab und streuen breit, dafür kaufst du auch Unternehmen mit, die du selbst vielleicht nicht gewählt hättest. Bei mir bilden ETFs die ruhige Basis, die Einzelaktien sind der Teil, an dem ich aktiv arbeite.
Was du bei den Steuern beachten solltest 🧾
Dividenden sind Kapitalerträge und unterliegen in Deutschland der Abgeltungsteuer von 25 % plus Solidaritätszuschlag, insgesamt 26,375 % (ggf. zuzüglich Kirchensteuer). Steuerfrei bleiben Erträge bis zum Sparer-Pauschbetrag von 1.000 € pro Jahr (2.000 € bei Zusammenveranlagung). Dafür brauchst du einen Freistellungsauftrag bei deinem Broker. Wie du ihn optimal verteilst, zeigt dir mein Freibetrags-Optimierer.
Bei ausländischen Aktien kommt zusätzlich die Quellensteuer des jeweiligen Landes ins Spiel, die je nach Land unterschiedlich hoch ist und teilweise angerechnet oder zurückgeholt werden kann. Bei Dividenden-ETFs greift dafür die Teilfreistellung: 30 % der Erträge bleiben bei Aktien-ETFs steuerfrei. Alle Details zu Steuern auf Kapitalerträge findest du auf meiner Steuern-Seite.
Vor- und Nachteile der Dividendenstrategie ⚖️
Was für die Dividendenstrategie spricht:
- Regelmäßiger, planbarer Cashflow, unabhängig davon, ob du gerade verkaufen willst oder nicht.
- Motivation: Eine Dividendengutschrift ist greifbar und macht den Fortschritt sichtbar. Das hilft, in Korrekturen investiert zu bleiben.
- Tendenziell etablierte, profitable Unternehmen: Wer seit Jahrzehnten ausschüttet, hat ein funktionierendes Geschäftsmodell.
- Reinvestierte Dividenden erzeugen einen eigenen Zinseszinseffekt.
Was dagegen spricht:
- Steuern fallen sofort an, bei einem thesaurierenden ETF erst später. Aber auch dort fällt jedes Jahr die Vorabpauschale an. Das bremst den Zinseszins leicht.
- Wachstumsunternehmen, die keine Dividende zahlen, fallen durchs Raster. Ein Teil des Marktes bleibt außen vor.
- Die Dividendenfalle: Wer nur auf die Rendite schaut, kauft Problemfälle.
- Es ist kein Selbstläufer; Einzelaktien müssen beobachtet werden.
Häufige Fragen zur Dividendenstrategie ❓
Für mich ja, aber nicht, weil sie rechnerisch überlegen wäre. Rein mathematisch ist eine Dividende neutral, und die Steuer fällt früher an als bei einem thesaurierenden ETF. Der Vorteil liegt im Verhalten: Regelmäßige Ausschüttungen machen den Fortschritt sichtbar und helfen, auch in Korrekturen investiert zu bleiben. Wer damit besser durchhält, fährt langfristig besser als mit einer theoretisch optimalen Strategie, die er nach dem ersten Crash aufgibt.
Unternehmen mit langer Dividendenhistorie ohne Kürzungen, stetigem Dividendenwachstum von mindestens 5 % pro Jahr und einer Ausschüttungsquote zwischen 25 und 75 %. Typische Kandidaten sind Konsumgüter, Gesundheit, Versicherungen und Versorger. Konkrete Namen nenne ich bewusst nicht als Empfehlung. Welche Aktien ich selbst halte, siehst du in meinem Dividenden-Depot.
Das hängt von der durchschnittlichen Dividendenrendite deines Depots ab. Bei 3 % Rendite sind es rund 33.000 €, bei 4 % rund 25.000 €, jeweils vor Steuern. Mit meinem Dividendenrechner kannst du ausrechnen, wie sich Sparrate, Rendite und Dividendenwachstum über die Jahre auf deine Ausschüttungen auswirken.
Ja. Die meisten europäischen Unternehmen zahlen einmal im Jahr, US-Unternehmen meist quartalsweise, einige REITs sogar monatlich. Wer Aktien mit unterschiedlichen Zahlungsterminen kombiniert, bekommt in jedem Monat eine Ausschüttung. Wie das bei mir aussieht, zeige ich in meinen monatlichen Dividenden-Reports.
Fazit: Kennzahlen prüfen, Rendite zuletzt
Aktien nach der Dividendenstrategie zu finden, ist kein Hexenwerk, aber es braucht eine feste Reihenfolge: erst Dividendenwachstum, Historie und Ausschüttungsquote prüfen, dann die Bewertung, und erst ganz am Ende die Dividendenrendite. Ein Screening-Tool nimmt dir die Vorarbeit ab; die Entscheidung bleibt bei dir. Und die wichtigste Zutat ist Zeit: Meine erste Dividende waren 6 €. Was daraus geworden ist, siehst du jeden Monat in meinen Dividenden-Reports.
Nach welchen Kennzahlen wählst du deine Dividendenaktien aus? Schreib es mir gerne in die Kommentare.
Der Artikel erschien erstmalig im Januar 2022 und wurde zuletzt im September 2026 aktualisiert.
Hat dir der Beitrag geholfen? Unterstütze hier meine Arbeit mit Aktiengram. Danke!
Aktiengram • Social Media
📀 Disclaimer: Das Investieren in Wertpapiere ist mit Risiken verbunden. Ihr handelt immer auf eure eigene Verantwortung! Bitte betreibt dabei immer eure eigene Recherche. Das gilt sowohl für Gebühren, Kennzahlen als auch für die Qualität von Aktien, Anleihen, ETFs und sonstigen Wertpapieren. Die genannten Informationen oder Kennzahlen wurden nach bestem Wissen und Gewissen notiert. Dabei besteht keine Garantie auf Richtigkeit oder Aktualität der Daten. Die genannten Informationen stellen keine Anlageberatung, keine Anlageempfehlung und auch keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzprodukten dar. Es handelt sich zu keinem Zeitpunkt um eine Anlageberatung, Empfehlung, Steuerberatung oder sonstige fachliche Beratung.
Bei mit Stern (*) markierten Links handelt es sich um Affiliate-Links. Durch Nutzung dieser Links entstehen weder Nachteile noch Mehrkosten. Einige Anbieter ermöglichen dadurch sogar verbesserte Konditionen oder exklusive Boni und Prämien.
Danke Lisa, für diesen tollen Beitrag.
Ich finde deine Herangehensweise super. In vielen Punkten ähnlich zu meiner.
Dividenden sind immer ein spannendes Thema. Und die Aristokraten oder Könige sind oft auch weniger volatil als Wachstumsunternehmen.
Fallen bei mir daher in die Kategorie „Tresorwert“
Mit der „Dividendenstrategie“ kann ich so überhaupt gar nichts anfangen. Das geht schon damit los, dass sich nicht erschließt was daran großartig „strategisch“ sein soll…
Bitte z.B. die Entwicklung von z.B. S&P 500 und einem „Dividenden-Aristokraten-ETF“ (inkl. Ausschüttungen) vergleichen, dann sieht man erstmal klarer.
Viel Spaß dann auch beim braven Zahlen der Steuen auf die Dividenden mit dem netten Nebeneffekt der dadurch fehlenden Steuerstundung (ein Hinweis wäre hier im Artikel gerade in aktueller Niedrigzins“phase“ (–> Vorabpauschale) angebracht)!
Dass „solide Dividenden-Aktien“ in geradezu märchenhafter Weise die Dividendenabschläge irgendwie von selbst aufholen ist nun wirklich Unfug, sorry!
Letztendlich ist dieser Dividenden-Firlefanz in meinen Augen nichts als eine psychologische Krücke aufgrund einer Einnahmen-Illusion.
Einziges Zugeständnis: Ja, man investiert wohl in Unternehmen die „solide“ Gewinne machen, aber an der Börse werden nunmal Gewinne UND Gewinnererwartungen bepreist.
Viel Erfolg trotzdem!
Hallo Mannigfalter,
ich denke hier muss man zunächst einmal sagen es gibt nicht „die eine Dividendenstrategie“ und die Überlegungen dazu können für jeden individuell und anders aussehen. Für mich persönlich ist es definitiv Fakt, und da spielt auch der psychologische Effekt eine Rolle, dass ich ohne den Erhalt von Dividenden und der kontinuierlichen Steigerung selbiger nie so viel Freude am Investieren gefunden und vermutlich auch über die letzten 10 Jahre deutlich weniger an der Börse investiert hätte.
Der wichtigste Faktor ist hier wohl die Zeit, also der persönliche Anlagehorizont.
Das Thema Steuern sehe ich bis zum Erreichen des persönlichen Steuer-Freibetrages sogar als Vorteil. Hier kann man zunächst einmal jährlich 801 € streuerfrei „kassieren“ (ab 2023 1000 €) – die man ohne Dividenden oder sonstige Kapitalerträge womöglich jedes Jahr ungenutzt lässt. Den Hinweis zur Vorabpauschale (Bezug zu ETFs?) kann ich nicht zuordnen – im Artikel geht es um Einzelaktien.
Auch das Argument „es fallen Steuern auf Dividenden an“ ist für mich nicht wirklich nachvollziehbar. Auf einen realisierten Kursgewinn fallen diese ebenso an, nur womöglich „später“. Ob hier die Devise „cash is king“ gilt kann dann zum Glück ja jeder für sich selbst definieren.
Übrigens: Alleine im S&P 500 befinden sich über 60 Unternehmen die seit mindestens 25 Jahren ihre Dividende jährlich steigern und machen somit mehr als 10 % der Unternehmen des Index aus.
Viele Grüße
Hallo Lisa,
naja, es mögen im Detail unterschiedliche Dividendenstrategien sein, aber es geht ja im Grunde immer um Dividendenrenditen, die kontinuierliche Zahlung und Steigerung derer und evtl. ein paar weiteren Fundamentaldaten, um die Adligen, Könige und Kaiser und was weiß ich auszuwählen. Von daher trifft ein Dividenden-ETF wohl schon gut den Durchschnitt, und da ist die Performance einfach mau im Vergleich zu einem normalen marktkapitalisierungsgewichtetem ETF.
Das Thema Steuern sehe ich eher als lästig und renditeschädigend. Einfacher geht es, wenn man Anteile im Gewinn verkauft und wieder zurückkauft. Ok, man hat Handels- und Spreadkosten und bei einem Verlustjahr geht das evtl. nicht, aber bei größeren Dividendendepots schlägt eben die fehlende Steuerstundung im Vergleich zu von ausschüttenden Aktien (oder wie angesprochen thesaurierenden ETFs) negativ zu Buche, siehe z.B. hier:
https://etf-blog.com/der-steuervorteil-der-anlagestrategie-buy-and-hold/
Da die Dividenden nur einen Teil der Rendite ausmachen, ist der negative Effekt geringer als beim Verkauf von Aktien/ETFs, aber trotzdem nicht zu unterschätzen.
Viele Grüße
Lisa hat vollkommen recht. Ich kenne einige Personen, welche ohne Dividendenertrag gar nicht oder mit wenig Begeisterung an der Börse aktiv wären.
Was Du scheinbar ziemlich außer Acht lässt, ist neben der Macht des Zinseszinses die möglichst stetig steigenden Dividendenerhöhungen. Und dabei kommt dann tatsächlich der Faktor Zeit ins Spiel.
Ich könnte Dir Aktien aus meinem Depot nennen, welche längst durch ausgeschüttete Unternehmensgewinne vollkommen „bezahlt“ sind, dabei Kurssteigerungen von runden 650 Prozent aufweisen und zudem eine Dividende von mehr als 40 Prozent der Kaufsumme jedes Jahr abwerfen. Es kommt also auf die richtige Auswahl und stetige Geduld an. Und das widerspricht letztlich auch nicht Kommers Ansatz vom Buy-and-Hold. Denn verkaufen muss ich nicht. Die überdurchschnittliche Kurssteigerung ist trotzdem da.
Was nützt es mir aber, wenn ich permanent nur auf die Zukunft wette und nicht vom Unternehmensgewinn in der Gegenwart partizipiere? Selbst wenn also das Unternehmen vollkommen pleitegehen würde, was zudem recht unwahrscheinlich ist, hätte ich die gesamte Zeit reale Gewinne erhalten und könnte einen Totalverlust dennoch verschmerzen. Verbleibt der Gewinn jedoch immer nur (sozusagen thesaurierend) im Unternehmen, wäre das Risiko eines realen Verlustes deutlich größer. Hinzukommt, dass man mit den erhaltenen Dividenden sein Depot weiter diversifizieren kann.
Ich finde, Dividendenaktien haben ihre Berechtigung in einem Depot.
Ich bin in einige Wachstumsaktien und Small-/Mid-Caps investiert, aber in Zeiten von sehr übertriebenen Bewertungen und in Erwartung steigender Zinsen können Dividendenaktien für einen interessanten Mix sorgen. Da finde ich es nicht abwegig, auch in solide Unternehmen mit einem KGV 5 % zu investieren. Zumal, wenn man von der Unternehmensentwicklung in den kommenden Jahren überzeugt ist.
Ich bin Amateur an der Börse. Es gibt schlechtere Möglichkeiten, als einen Teil seines Kapitals mit einer vergleichsweise soliden Rendite von um die 5 % anzulegen und bei Auszahlung immer wieder aufs Neue entscheiden zu können, was man damit anstellt.
Den psychologischen Effekt, dass man mit Dividenden Spaß am Investieren und auch „etwas in der Hand hat“, sollte man nicht ganz außer Acht lassen. Immer noch besser, als sein Geld bei ARKK oder DMPAF zu vernichten. ^^
Bemerkung: Die Kommentarfunktion hat evtl. einen „Bug“. Ich habe die Kleiner-und Größer-Zeichen benutzt mit dem Effekt, dass diese und der Text dazwischen entfernt wurde.
Ich hatte geschrieben:
„Da finde ich es nicht abwegig, auch in solide Unternehmen mit einem KGV *KLEINER* 10 % und einer Dividende *GRÖẞER* 5 % zu investieren.“
Danke dir!
Danke Lisa, du hast meinen Horizont erweitert. Bin jetzt im Ruhestand und nutze die Zeit gerne an der Börse um effektiv zu handeln. MfG Uwe
Hallo Uwe,
das freut mich – vielen Dank!
Liebe Grüße
Hallo Lisa,
Ich habe einen kleinen Betrag geerbt und letztes Jahr neben einem BasisETFDepot (World) Einzelaktien von Bayer und BASF gekauft und somit meine ersten Dividenden erhalten. 😀
Als nächstes möchte ich L’Oréal oder Henkel „beimischen“.
Und nun meine Bitte: Kannst du mir deine Einschätzung zu Stammaktie vs. Vorzugsaktie in Bezug auf Dividenden schreiben.
Vielen Dank
Beste Grüße
Susanne